白条为何取现受限
蚂蚁借呗不能提取现金,这背后隐藏着一个复杂的金融信用评估体系的运作逻辑。作为现代消费金融服务的重要组成部分,借呗看似简单,实则涉及银行风控、大数据建模和行为经济学等多个领域的深度博弈。 从平台设计初...
白条额度套现方法
白条的额度设计本质上是基于用户信用评分的动态分配机制,其核心逻辑在于通过消费行为数据反哺信用额度。平台通过算法模型持续评估用户的还款能力、消费习惯及资产状况,形成差异化的额度区间。这种机制既保障了资金...
信用卡套现手续费背后的秘密计算方式
套现手续费的计算远非简单比例乘法,其核心在于动态风险分摊机制。当用户通过第三方平台进行信用卡套现时,手续费实际由交易金额、平台风控模型及用户信用资质三重变量共同决定。例如,小额套现(单笔500元以下)...
花呗使用平台 现在还有吗
花呗作为支付宝生态中的核心信用支付工具,其平台覆盖范围始终与支付宝的战略调整紧密关联。尽管近年来部分线下商户因合规要求或合作模式变化逐步减少对花呗的接入,但其在电商、生活服务等线上场景的渗透率仍保持稳...
如何安全合理使用白条功能?
白条本质是消费信贷产品,其核心定位在于满足特定场景下的购物需求,而非提供现金流转服务。官方并未开放直接提现通道,任何声称能通过技术手段实现这一功能的操作均存在合规隐患。从产品设计逻辑来看,资金流向被严...
白条生态:第三方平台解析
近年来,白条(Buy Now, Pay Later,BNPL)模式的兴起深刻改变了消费者的购物体验和支付方式。它提供的“先买后付”的灵活支付方案,尤其吸引了年轻群体和对信用评估有顾虑的消费者。但白条并...
优品生活 品质享受
“鹿优鲜 优品悦动”的核心,远不止于简单的生鲜电商模式。它所代表的,是对中国消费升级趋势的精准把握,更是对“美好生活”概念的深刻诠释。鹿下一家的成功,并非单纯依靠价格战,而在于对食品品质、供应链效率和...
便荔卡包提现未被秒拒是否代表成功?
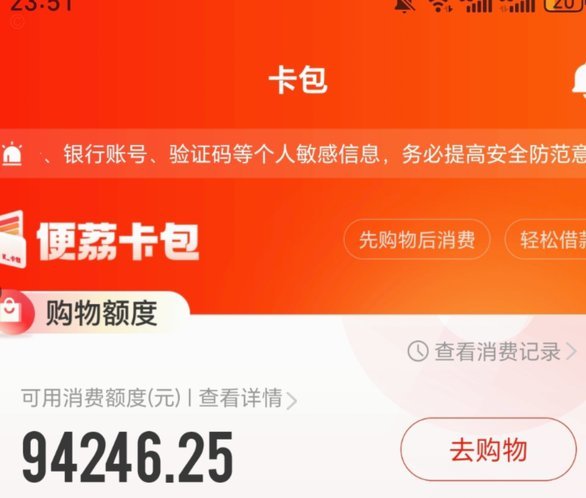
对于许多用户而言,在进行便荔卡包提现时,看到状态显示“处理中”而非瞬间弹出的“交易失败”,往往会产生一种“已经跨过难关”的心理暗示。这种逻辑建立在对系统风控机制的第一层直觉判断上:即如果触发了预设的黑...
想借五千块去哪里?正规渠道与网贷平台对比分析
在日常生活和工作中,借款5000元往往不是一时冲动的决定,而是针对特定需求如医疗紧急或教育支出的理性选择。许多人会面临这样的场景:手头资金短缺,却需要快速周转,这时5000元的借款规模恰好在可管理的范...
得物月付剩余钱怎么提现?完整攻略指南
近年来,得物APP凭借其独特的购物体验和商品质量,在年轻消费者中赢得了极高的口碑。其中,“月付”功能更是受到了不少用户的青睐,让用户可以分阶段付款购买心仪的商品。那么,当用户不再需要或计划换购物品时,...