哪些店面易被“套现”利用
成功的“套现”或利用店面进行资金转移的行为,其择址考量远超表面交易商品的实际需求。这本质上是一场精心构建的社会场景伪装术。从风险控制和可信度构建的角度审视,目标店家必须具备极高的日常客流量、流程的复杂...
便携卡包发展史探秘
便携卡包,或者说“Wallet Cards”,作为一种新兴的个人组织工具,其发展历程并非一蹴而就。追溯其概念和最初形态,可以发现早在早期的卡片收纳工具中就已萌芽。但真正意义上的、基于现代消费者需求设计...
花呗现券付怎么用更划算
花呗的“现券付,即领”活动,无疑为用户提供了快速获取现金的机会。然而,将此机制视为单纯的“套现”手段,并不能完全抓住其本质。实际上,“套现”行为本身并非花呗设计的核心目的,更重要的是理解其背后的消费逻...
白条套现新趋势:2024年风险与机遇
2024年白条套现的生态正在经历结构性重塑。随着金融监管框架的持续收紧,传统套现渠道如pos机分润模式已面临系统性风险,平台方开始通过算法模型实时监测交易轨迹,将套现行为识别准确率提升至92%。这种技...
分期乐息算法揭秘
分期乐利息计算方式是一个复杂而巧妙的数学模型,它结合了金融学中的现值折现和未来价值计算原理。分期乐作为一种消费金融产品,允许消费者将高额家电等商品分期支付,每月支付固定金额,包含本金和利息。在具体操作...
花呗套现平台风险大不大看账单知详情
花呗平台的套现操作本质上是通过系统漏洞或规则模糊地带实现资金流转,其核心逻辑依赖于账单生成与支付路径的错位。部分平台通过虚构交易场景,将用户消费行为拆解为多笔小额订单,利用账单周期差异制造资金沉淀。这...
美团先付后还,套现难上加难
美团买药的"先用后付"功能本质上是平台对药品交易流程的优化,但其设计初衷与套现行为存在本质冲突。该功能通过信用评估体系允许用户在未支付的情况下获取药品,其核心逻辑在于建立用户信用背书与药品交付的绑定关...
白条取现秒拒 怎么回事?
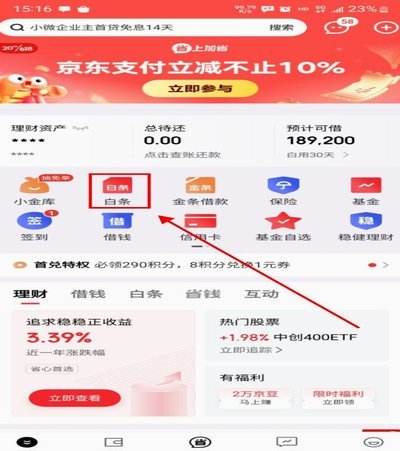
近年来,随着互联网金融的快速发展,“白条”作为一种新兴的消费信贷方式受到了广大年轻用户的青睐。然而,在使用过程中,不少用户遇到了“取现秒拒”的情况,这不仅让人感到困惑和沮丧,也直接影响到了资金流转效率...
提升便利卡包消费额度策略解析
便利卡包的吸引力在于其极简的支付方式,看似随意的一刷即走,实则对个人消费的控制能力提出了新的挑战。银行和金融机构为了提供便捷服务,通常会为便利卡包设定一个消费额度,这个额度并非固定不变,而是会根据用户...
花呗正确使用的三个技巧避免误区
近年来,随着数字化支付方式的普及,诸如花呗这样的信用支付工具逐渐成为消费者日常消费的重要选择。然而,有些人为了快速获得资金周转,误以为找到了所谓的“套取花呗”方法。实际上,这种做法不仅违反了金融监管规...