花呗套现平台风险大不大看账单知详情
花呗平台的套现操作本质上是通过系统漏洞或规则模糊地带实现资金流转,其核心逻辑依赖于账单生成与支付路径的错位。部分平台通过虚构交易场景,将用户消费行为拆解为多笔小额订单,利用账单周期差异制造资金沉淀。这...
白条取现秒拒 怎么回事?
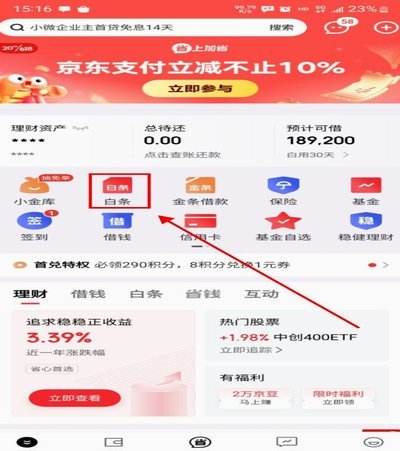
近年来,随着互联网金融的快速发展,“白条”作为一种新兴的消费信贷方式受到了广大年轻用户的青睐。然而,在使用过程中,不少用户遇到了“取现秒拒”的情况,这不仅让人感到困惑和沮丧,也直接影响到了资金流转效率...
提升便利卡包消费额度策略解析
便利卡包的吸引力在于其极简的支付方式,看似随意的一刷即走,实则对个人消费的控制能力提出了新的挑战。银行和金融机构为了提供便捷服务,通常会为便利卡包设定一个消费额度,这个额度并非固定不变,而是会根据用户...
花呗正确使用的三个技巧避免误区
近年来,随着数字化支付方式的普及,诸如花呗这样的信用支付工具逐渐成为消费者日常消费的重要选择。然而,有些人为了快速获得资金周转,误以为找到了所谓的“套取花呗”方法。实际上,这种做法不仅违反了金融监管规...
得物分期套现折扣揭秘:风险与收益
得物分期套现的折扣率并非一个固定不变的数字,它像一个动态的游走值,受到诸多因素的综合影响。理论上,套现的折扣应该与分期利息、平台手续费、以及中间商的利润空间紧密相关。得物本身的分期利息相对较低,但如果...
得物佳物分期套现方法
得物佳物分期套现的本质是通过信用额度实现资金流转,其核心逻辑在于平台对用户消费行为的信用评估体系。当用户选择分期付款时,系统会基于历史消费记录、还款能力等维度生成信用额度。套现操作通常涉及将额度转化为...
这些还款方式你用对了吗?
在中国的消费金融领域,“分付”是蚂蚁金服推出的一款信用支付产品。对于部分用户来说,24小时取现服务提供了极大的便利性,然而,了解如何高效、安全地还款却显得尤为重要。 当您使用“分付”的24小时取现功...
羊小咩不能借款了
羊小咩平台的借款服务停运,折射出金融合规与用户需求的深层博弈。近年来,平台在风控模型中引入了更严格的征信交叉验证机制,导致部分用户因数据不匹配被系统自动拦截。这种技术升级并非简单的流程调整,而是对金融...
得物额度如何查看与查询方式
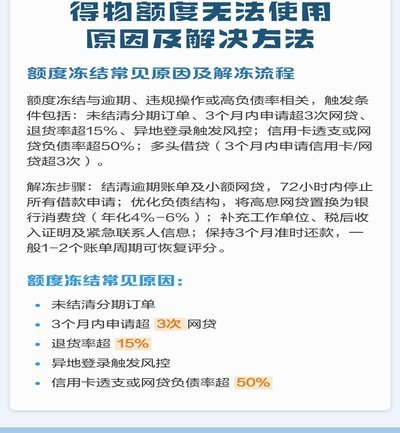
得物作为一个二手交易平台,其信用体系的核心便是用户额度。额度不仅影响着用户交易的范围,也代表着平台对用户的信任程度。因此,了解自己的额度以及额度的变化规律,对得物用户来说至关重要。 然而,得物平台并未...
揭秘白条额度调整的幕后规则
白条额度的动态调整机制本质上是基于用户行为数据的算法模型,其核心逻辑在于通过多维度数据交叉验证信用风险。平台会持续追踪用户的消费频次、支付场景、还款稳定性等指标,形成动态信用画像。例如高频次的短期消费...