羊小咩:商家秒到账,即时资金周转 新机遇
羊小咩的取现商家秒到账功能通过重构资金流转逻辑,将传统支付链条的多环节压缩至毫秒级响应。其核心在于搭建了基于分布式账本的实时清算网络,通过智能路由算法动态匹配最优结算通道,绕过传统银行间清算的层级壁垒...
鹿优鲜如何取货码全流程解析
鹿优鲜的购买渠道与取货码获取路径存在多层关联,需结合平台运营逻辑进行拆解。线上渠道主要依托其自有APP和微信小程序,用户完成注册后可通过浏览商品、下单支付等流程生成电子取货码。线下场景则覆盖部分城市设...
得物App提现受阻,用户信任面临考验
得物App无法提现的事件并非个例,其背后折射出二手交易平台发展过程中不可忽视的问题。用户选择得物主要出于便捷性和信任感,但当提现失败成为常态,这种信任感便会被严重冲击。 究其原因,或许可以从得物平台...
美团月付取现操作全解析
美团月付的取现逻辑本质上是信用额度的货币化转化。平台通过用户消费数据建立信用模型,将月付额度转化为可提现的现金价值。这种机制依赖于动态授信算法,系统会根据用户历史支付习惯、账户活跃度、消费场景等维度实...
花呗“秒转”:金钱习惯的创新体现
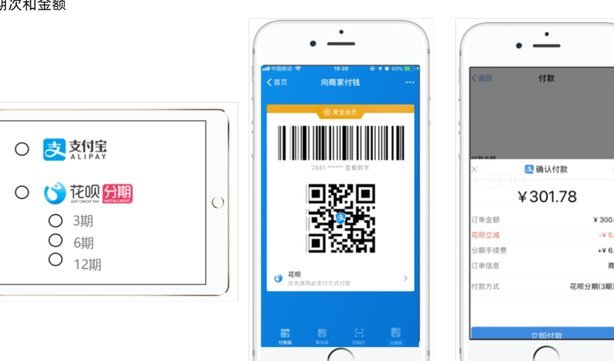
花呗与余额宝的关联,以及由此产生的“秒到余额二维码”现象,远非简单的便捷支付功能,而是一个精心设计的生态系统体现。它背后蕴含的,是蚂蚁集团在金融科技领域的战略布局,以及对用户行为数据深度的理解。传统上...
分期乐套现的风险隐患
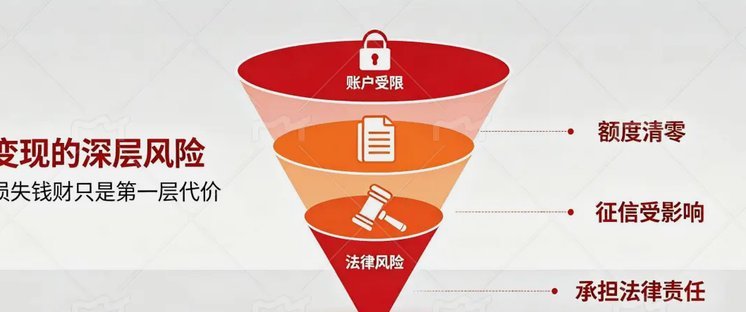
分期乐套现,本质上是将一个消费信用的周期性还款方式,转化为一种获取资金的手段。然而,这种看似便捷的方式背后隐藏着一系列复杂且潜在的后果,需要投资者进行极其谨慎的评估和风险控制。简单地将“月供”变成“可...
花呗套现平台 安全吗?
近年来,随着移动支付和线上购物的普及,“花呗”已经成为许多消费者日常生活中不可或缺的一部分。作为一种信用消费服务,它允许用户在特定的时间内享受免息分期付款或先享后付的服务模式。然而,在这个过程中,一些...
羊小咩便荔卡包购物额度如何实现价值变现?
羊小咩便荔卡包的购物额度提现,实际上涉及其智能合约的运作机制以及用户账户的交互逻辑。需要理解的是,便荔卡包并非传统意义上的信用卡,而是一个基于区块链技术的信用体系。其购物额度并非直接赋予用户现金,而是...
羊小咩如何融资扩展牧场?
“羊小咩能借钱吗”这个问题,乍听之下看似玩笑,实则蕴含了对金融系统、资产配置以及个体风险承受能力深刻的思考。要回答这个问题,首先需要抛开“羊小咩”的形象,将其理解为一个潜在的投资实体。在现实金融体系中...
得物分期额度聪明用法指南
得物佳物分期额度,与其将其视为一种简单的消费工具,不如将其理解为一种信用与消费习惯的训练。核心在于,得物通过设定分期额度,并非仅仅是为了满足用户的短期购物需求,更重要的是,它在塑造用户的理财观念、消费...