京东白条提现如何取消或关闭?彻底阻断提现路径攻略
面对“京东白条提现方式怎么取消”这一诉求,首先需要厘清一个逻辑误区:用户口中的“取消”往往指向两个截然不同的维度——一是针对已经发起的提现订单进行撤回,二是想要关闭或解除提现功能与银行卡、支付路径之间的关联。从信用管理的角度来看,这种取消行为通常并非简单的技术操作,而是一种预防性风险控制手段,旨在切断信用额度向现金流转动的路径,从而避免因过度依赖流动性而导致的债务失控。
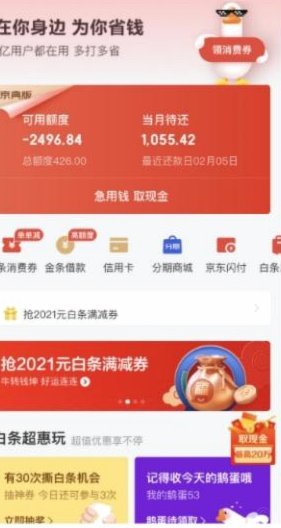
如果你的目的是拦截一笔正在处理中的提现订单,那么时间窗口是极度紧迫的。由于白条提现涉及银行间清算与系统自动放款逻辑,一旦订单状态由“处理中”转为“已完成”,撤回操作将彻底失效。此时,你应当立即进入京东钱包或白条详情页,通过“交易记录”逐条核查订单状态。如果系统仍处于初审阶段,部分版本可能会提供“撤销申请”的选项;一旦资金流向了银行卡,唯一的“取消”手段便只剩下后续的还款操作,而这不可避免地会产生利息与服务费成本。
若你的诉求在于从根源上切断提现路径,即取消“提现方式”的关联,那么核心在于解除白条额度与收款账户的绑定关系。这需要进入白条的设置菜单,寻找“支付管理”或“银行卡管理”模块。通过解除默认收款卡或关闭特定支付协议,可以从技术层面阻断提现路径的自动化。此外,更深层次的防范手段是进入银行端,关闭京东支付相关的自动扣款授权或限制其在京东生态内的转账权限。这种“双向管控”能更有效地防止因误操作或系统自动触发而导致的额度流失。
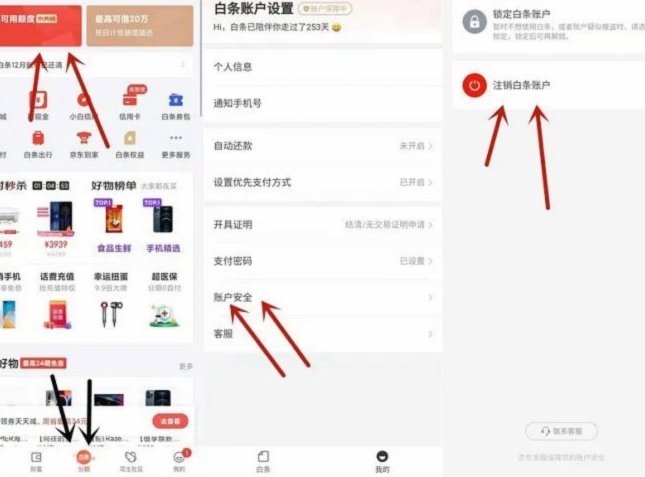
从长远的财务健康视角来看,过度关注“如何取消提现”本质上是对信用杠杆风险的应激反应。提现功能的便捷性极易模糊消费与借贷的边界,让用户产生一种“额度即现金”的错觉。真正专业的资产管理不应仅停留在技术层面的功能开关,而应建立在对额度使用率的严格审计之上。与其研究如何通过技术手段撤回已发生的提现,不如建立起一套基于预算的消费边界,通过主动降低信用额度的使用频率,从源头上消除对提现功能的依赖,从而实现真正的财务自主。
相关文章
分期乐购物额度提升实用指南
分期乐购物额度,就像一张通往消费自由的钥匙,但获取它并非一蹴而就。不同平台对用户额度的评判标准各有侧重,有些注重个人信用记录,有些则更看重用户的消费能力和稳定性。比如,一些传统的金融机构会将用户的银行...
实在借不到钱?试试这些方法
面对“实在借不到钱”的困境,许多人会感到焦虑和无助。首先需要明确的是,在个人或家庭财务出现问题时,寻求专业的财务规划师或者咨询机构的帮助是一种积极的解决方式。这些专业人士可以提供个性化的建议,帮助分析...
花呗提现:步骤、费用和注意事项
近年来,随着移动支付的普及,“花呗”作为蚂蚁金服推出的一款消费金融产品,在人们的日常生活中扮演了重要角色。但是,很多人可能会遇到这样一个问题:“花呗提现咋操作?”实际上,这并非一次简单的操作流程,而是...
3万便荔卡包取现,是不是太冒险了?
“便荔卡包取现额度3万取现多少”这个问题看似简单,实则蕴含着复杂的金融逻辑和风险考量。要理解这个问题的答案,首先需要明确“便荔卡包”的定义。它很可能指的是某家金融机构推出的特定类型的理财产品,通常以荔...
分期乐额度,如何灵活套现?
分期乐的额度,本质上是银行授予你的信用额度,允许你在未来一段时间内进行消费并分期付款。这个额度并非仅仅用于线上购物平台上的商品支付,它可以被巧妙利用,实现资金周转的需求,也就是所谓的“套现”。然而,这...
24小时商家背后的金融逻辑与风险透析
白条作为一种创新的支付工具,是阿里巴巴集团推出的信用消费产品。近期,“24小时商家”这一概念悄然兴起,它为持有白条信用额度的用户提供了更加灵活、便捷的资金提取方式。这类商家不仅缩短了资金到账时间至24...