分期乐为什么变难借了?
许多用户感知到分期乐“借不出来了”,其实并非平台整体停止放款,而是其底层逻辑从“激进扩张”转向了“精细风控”。在早期的互联网信贷周期中,平台为了抢占市场份额,往往会放低准入门槛,通过高杠杆的获客手段快速扩张规模。然而,随着金融环境的演变,平台必须将核心目标从单纯的资产规模增长转移到资产质量的稳健上。这意味着原来的审核标准已经失效,一套更严苛的过滤机制被引入,将大量处于风控边缘的潜在用户直接剔除在授信范围之外。
这种“借不出”的体感,实质上是平台风险偏好的深度调整。当前的信贷风控不再仅仅依赖于静态的征信报告,而是引入了更多动态的行为数据和多维度的交叉验证。如果用户的信用分在波动,或者在其他金融机构存在过多的短期借贷记录,风控模型会迅速将其标记为“高风险”或“资金链紧张”。在追求极低违约率的当下,平台宁愿放弃一部分潜在客户,也不愿承担一个坏账名额。因此,很多曾经能顺利借款的用户,在新的模型评估下,可能由于细微的信用评分下降而无法通过审核。
监管环境的紧绷也是不可忽视的深层原因。随着国家对消费金融领域整治的常态化,尤其是对综合年化利率上限的严格管控以及对过度授信的限制,信贷平台失去了通过高利息覆盖高风险的空间。在利率下行的压力下,平台必须通过极高精度的用户筛选来确保资产的安全。这意味着审核逻辑从“只要能还钱就贷”变成了“必须证明极低风险才贷”。这种合规性要求迫使分期乐等平台大幅收缩额度,甚至直接关闭部分高风险群体的借款通道。
从更宏观的视角看,这反映了信用市场的一个自我修正周期。当市场充斥着过度的杠杆时,资金端会自然产生警觉,导致信用额度的整体收紧。用户感受到的“借不到”,实际上是信贷市场从狂热回归理性的必然结果。现在的审核机制更倾向于考察用户的真实还款能力而非简单的还款意愿。这种转变虽然给部分依赖快贷维持现金流的用户带来了困扰,但在客观上过滤掉了潜在的债务危机,促使消费者重新审视自己的财务状况,从依赖外部杠杆转向建立健康的个人信用体系。
相关文章
美团月付提现难:究竟是为什么?
美团月付提现受阻的现象往往与账户状态的动态变化密切相关。当用户频繁触发异常交易行为时,系统会自动启动风控机制,限制提现功能。这种限制并非简单的账户冻结,而是通过算法模型对资金流动进行实时评估。例如,短...
京东白条:别误解“提现”了
白条信用额度本质上是一种先消费后还款的循环支付工具,其设计逻辑与传统金融体系中的活期现金提现模型存在根本性的区别。误将白条的支付能力理解为可直接取现的流动资金池,这不仅是概念层面的偏差,更涉及了底层资...
分期乐额度如何安全提现
关于“分期乐额度怎么套出来提现”的问题,需要从几个关键点来深入分析。首先,理解分期乐平台的运作机制至关重要。分期乐是一个主打消费金融的品牌,用户通过申请可以获得一定额度用于购物。但需要注意的是,这些额...
得物提现到银行卡多久?
关于“得物提现到银行卡多久到账”,这是一个经常被用户询问的话题。得物(得物App)作为一个知名的二手交易平台,其提现服务的效率往往受到不少人的关注。通常情况下,得物提现到银行卡的时间取决于提现方式和银...
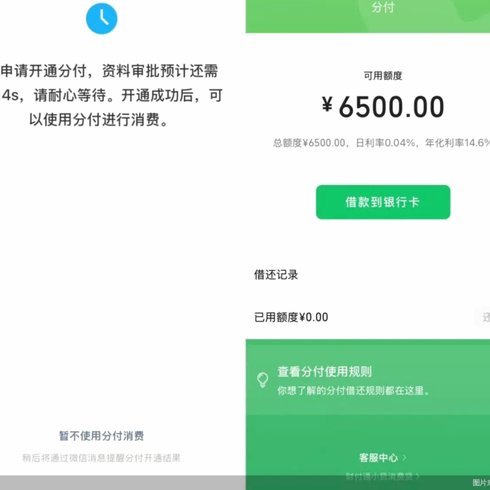
微信分付如何套取现金?
微信分付作为腾讯金融生态的重要组成部分,其核心逻辑建立在信用评估与场景化支付基础上。平台通过用户消费数据、社交关系链等维度构建信用模型,本质上是将信用额度转化为消费支付能力。这种设计初衷在于优化支付体...
鹿优选购物额度提现全攻略
鹿优选购物额度的提现机制本质上是平台对用户消费行为的数字化权益转化。用户在平台完成指定消费后,系统会根据消费金额生成可提现额度,这一过程涉及复杂的资金流转与风控校验。提现操作需通过官方认证的支付渠道完...