微信分付商家取现收费全解析
微信分付取现商家,其收费模式远比简单的“手续费”复杂得多,这源于其核心价值在于构建了一个线上和线下交易之间的桥梁,同时又需要承担着资金托管、风险控制、以及用户体验等多重责任。目前,主流的商家收费方式主要围绕着三个维度展开:服务费、结算费以及增值服务费。服务费,通常是基于交易额的百分比,但具体比例会因商家的规模、业务类型、以及选择的平台而异。例如,小型餐饮商家可能采用服务费为1%-3%的方案,而大型连锁超市则可能协商出0.8%-1.5%甚至更低的比例。值得注意的是,服务费并不包含所有费用,实际支付的金额仍需考虑其他费用。同时,不同平台的微信分付取现商家,其服务费标准也存在差异,选择平台时务必仔细比较各项收费细则,特别是对于交易金额较小的商家而言,高额的服务费可能直接影响盈利能力。
除了服务费,结算费也是微信分付取现商家重要的收入来源。结算费的收取通常基于实际的资金结算周期来决定,主要分为按次结算和按日结算两种模式。按次结算,即每次结算收取一定金额,通常适用于交易量波动较大的商家。按日结算,则会根据每日的交易总额收取一定比例的结算费,这种模式对于日交易量稳定的商家来说,更具成本优势。 此外,结算费不仅仅是简单的资金处理费,它还包含了平台对资金的托管、风险评估、以及资金转账等环节的费用。因此,商家在选择分付取现服务时,需要对结算费的构成进行充分了解,避免因不明确的费用标准而产生不必要的纠纷。同时,结算周期及费用也直接影响商家的资金周转效率,对于资金需求较高的商家而言,需要仔细评估结算费对自身运营的影响。
除了
最后,对于微信分付取现商家而言,费用构成并非一成不变,而是需要通过协商和长期合作来实现优化。平台会根据商家的交易量、业务类型、以及对分付取现服务的依赖程度,灵活调整各项费用标准。 成功的商家与分付取现平台往往能达成更优惠的费用协议,甚至可以参与到平台的利润分配机制中,实现互利共赢。 因此,商家在选择分付取现服务时,不仅要关注费用本身,更要注重与平台的沟通和合作,寻求最优的费用方案,以降低运营成本,提升盈利能力。持续的对话和商业模式的调整,才是微信分付取现商家在竞争环境下的可持续发展之道。
相关文章
2000元拿去花能套利吗
针对“拿去花2000能不能套”这一问题,首先要明确的是,“套利”的概念在金融和投资领域中较为常见。通常情况下,套利是指利用市场上存在的价格差异进行交易以获得无风险利润的行为。但是,在日常消费贷款或信用...
京东白条闪付能提现吗
随着移动支付的普及和金融科技的发展,越来越多的人选择使用各种形式的信用消费工具来方便自己的生活。京东白条闪付是其中之一,它结合了京东白条与银行卡快捷支付的功能,使消费者能够在享受免密支付便捷的同时,还...
羊小咩消费额度如何玩转?深度指南分享
羊小咩的消费额度设计,核心在于打破传统信用卡积分的套路,并真正实现“按需消费”的理念。理解其运作机制的关键在于,额度并非简单的“钱”,而是预先分配的消费“弹性空间”,用于满足特定场景下的支付需求。 羊...
拼多多套现诚信商家 现金怎么办
拼多多平台近期出现的套现行为正在引发连锁反应,部分商家通过虚构交易获取资金流,导致平台资金池出现异常波动。这种操作往往依托于商家对平台算法的精准把控,通过伪造订单、虚增交易量等手段实现短期资金周转。值...
微信分付套现:技术难防
微信分付作为腾讯推出的信用支付产品,其核心逻辑建立在用户信用评估体系之上。平台通过大数据分析用户的消费行为、还款记录、社交关系等维度,构建动态信用评分模型。这种机制本质上是将金融信用转化为支付能力,而...
微信分付取现助力商家提升转化
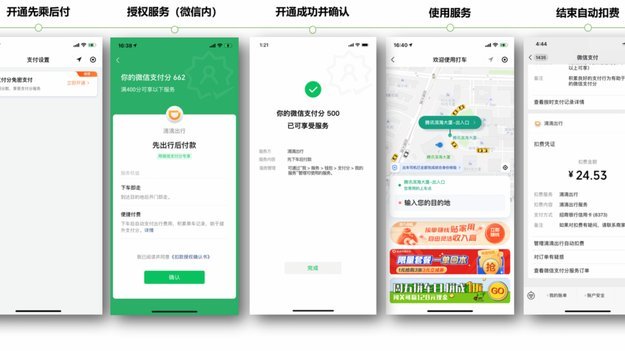
微信支付分付取现功能作为微信支付体系中的重要组成部分,近年来在助力商家收入转化方面发挥了关键作用。本文将从多维度深入解析这一功能,为商家提供实用的操作指导。 首先,微信支付分付取现主要应用于小程序...