深入解析额度套取机制与风控模型
信用评估体系中的额度核定本质上是风险与收益的动态博弈,羊小咩平台的额度模型必然嵌入多维数据校验机制。平台通过用户行为轨迹、还款记录、社交关系图谱等非结构化数据构建风险画像,任何试图通过虚构交易流水或制造虚假资产证明的套利行为,都会触发模型中的异常值检测模块。这种技术防线不仅依赖于传统的征信数据,更融合了行为经济学中的决策偏差识别算法,使得常规的套现手段在算法层面失去操作空间。
从金融合规视角审视额度套利,其本质是对信贷资源的错配与滥用。当用户通过拆分借款、多头借贷等手段人为制造信用增量时,实际上是在透支金融系统的风险缓冲能力。这种操作模式在2022年某头部平台的风控审计中被证实导致坏账率上升3.7个百分点,暴露出信用扩张与风险控制之间的脆弱平衡。平台方对此类行为的反制措施已从单纯的额度冻结升级为动态授信调整,通过机器学习模型实时修正用户风险等级。
深度拆解额度套利的技术路径可见,其核心在于对信用评分模型的逆向工程。但现代风控体系已形成多层防护网,包括但不限于:基于知识图谱的关联方识别、通过自然语言处理技术解析用户陈述的逻辑自洽性、运用区块链技术验证资产证明的不可篡改性。这些技术手段的叠加效应使得传统套利工具的有效性持续衰减,形成技术迭代与套利策略之间的负反馈循环。
合规的额度优化路径应聚焦于信用资产的实质性积累。用户可通过构建稳定的收入证明链、延长信用历史周期、优化负债结构等方法,从根源上提升信用评分。某金融科技报告显示,持续6个月
监管科技的持续演进正在重塑信用经济的底层逻辑。当人工智能开始具备对用户行为的预测性分析能力,传统的额度套利手段将面临更严峻的生存挑战。平台方通过引入联邦学习技术,在保护用户隐私的前提下实现跨机构风险数据共享,这种技术突破使得信用评估的维度从单一机构视角扩展到全生态视图,从根本上压缩了套利行为的生存空间。这种技术与监管的协同进化,正在重构信用经济的游戏规则。
相关文章
携程拿去花提现能成功吗
“携程拿去花”这个功能,对于频繁使用携程平台的用户来说,无疑是一个极具吸引力的支付方式。它巧妙地将消费金额计入“消费券”余额,并允许用户在未来任意消费时直接抵扣,从而降低了消费门槛,也减少了传统支付的...
京东白条:急需时如何快速使用
面对紧急需求,很多用户会选择使用京东白条进行快速消费。然而,“急急急”这个词背后的焦虑和紧迫感也让人倍感压力。要真正理解“白条怎么能刷出来急急急”,我们需要从几个方面来探讨。 首先,使用京东白条的前...
分期乐:正规平台还是陷阱?
分期乐借款平台的合法性问题,并非简单的“是”或“否”就能回答,而是需要从多维度进行审视。首先,需要明确的是,中国金融监管部门对P2P借贷平台的严格管控已经延伸至包括分期乐在内的许多平台,这本身就说明了...
鹿优选商城额度审核,要多久能通过?
用户申请鹿优选商城的额度审核过程是许多商家关心的重点,尤其对于那些 为了提高审核效率,鹿优选商城通常会对所有上传的信息进行初步筛选,确保信息的真实性和完整性是这一环节的核心要求。如果在此阶段发现有任...
便荔卡包提现安全指南
便荔卡包的提现安全问题,并非简单的“是”或“否”可以概括。它涉及的风险点在于平台自身的运营模式、资金流向控制、以及用户个人安全意识的综合作用。核心问题不在于提现机制本身,而是便荔卡包作为一种非银行金融...
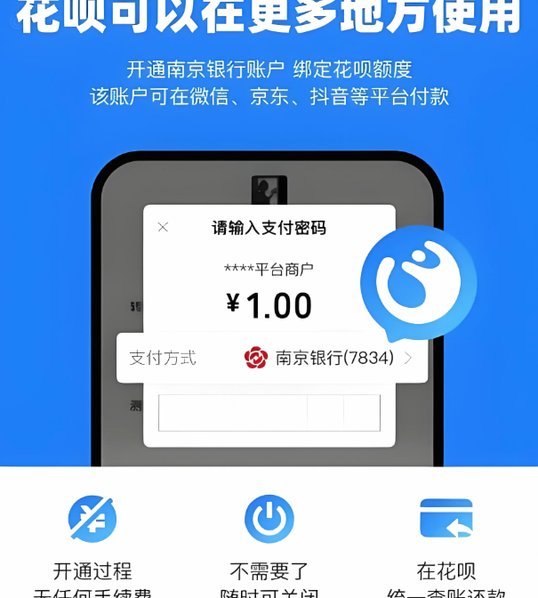
花呗提现方法与注意事项
花呗提现的核心逻辑在于将虚拟信用额度转化为实体资金,其操作路径需通过支付宝的金融接口完成。用户需先绑定储蓄卡或信用卡,系统会根据账户风险评估自动匹配提现渠道。实际操作中,提现金额受单日限额与账户信用评...