便荔卡包提现:额度问题背后的风险生态
“便荔卡包取现额度提现失败”这一现象,背后并非简单的技术故障,而是一个高度复杂、涉及多方因素的生态问题。从本质上讲,它反映了当前数字金融产品,尤其是P2P借贷与数字货币钱包的结合,在风险控制、监管执行以及用户体验设计上都存在着严重的痛点。便荔卡包,作为聚合了多种金融服务的平台,其取现机制的构建,在追求便捷的同时,也放大了用户的潜在风险。问题在于,平台自身对用户额度评估的准确性缺乏有效机制,过度依赖用户提供的个人信息,导致额度设置存在极大的偏差。更关键的是,平台对额度调整的响应速度滞后,用户需求变化与实际额度更新存在严重时间差,使得用户在频繁调整借款额度或进行收益提现时,频繁遭遇“取现额度超出”的错误。这种机制的内在逻辑,实际上是在鼓励用户不断尝试、调整,从而扩大潜在风险空间,最终使得提现失败成为常态。
值得关注的是,便荔卡包这种“一键提现”模式,本身就存在着巨大的风险。在传统的金融产品中,提现往往伴随着风控的验证和限制,旨在避免用户的资金流动性过大,从而对整个金融体系造成冲击。然而,数字钱包的特性决定了其交易速度的极快,使得提现行为的风险评估变得异常困难。平台为了追求用户体验,过度简化了提现流程,却忽视了对用户资金风险的全面评估。同时,平台内部的风控系统往往滞后于用户行为的变化,无法及时捕捉到潜在的风险信号。这导致了提现额度超限的现象,也间接暴露了平台自身在风险管理上的短板。 这种“以速度换安全”的模式,在短期内可能提升了用户体验,但却在长期内埋下了巨大的风险隐患。
“取现额度提现失败”问题的根源,还需要追溯到监管层面。虽然监管部门对数字金融行业已经加强了监管,但监管措施的执行力度仍然不够强,针对P2P借贷平台和数字货币钱包的合规性要求尚未完全落地。一些平台利用监管漏洞,进行灰色经营,或者通过修改业务模式,规避监管限制。同时,监管部门对平台风控体系的审核也存在一定的滞后性,导致平台在风险管理上缺乏有效的约束。更重要的是,监管部门与平台之间的沟通与协调机制不够完善,无法及时发现和解决潜在的风险问题。这种监管上的真空,为平台的违规行为提供了空间,也导致了用户在提现过程中频频遭遇困难。
解决“便荔卡包取现额度提现失败”问题,并非仅仅依靠技术升级或平台自我调整,更需要全行业的共同努力。首先,平台需要建立更加完善的风控体系,引入第三方风险评估机构,对用户的信用评估进行更加全面的分析,并根据用户行为的变化,及时调整额度限制。其次,监管部门需要加强对数字金融平台的监管,完善监管措施,提高监管效率,并建立健全的监管协调机制。最后,平台和监管部门需要加强沟通与合作,共同应对数字金融风险,保障用户的合法权益。 只有构建一个安全、高效、透明的数字金融生态,才能真正解决“取现额度提现失败”这一长期存在的难题,并推动数字金融行业的健康发展。
相关文章
羊小咩低费提现,轻松赚钱
### 羊小咩平台的低手续费优势分析 羊小咩是一个专注于小额现金快速提现的金融平台。其手续费结构较为合理,特别是在用户群体中享有良好的口碑。从数据上看,羊小咩在提现过程中收取的服务费远低于市场平均...
分期乐套现背后的风险逻辑
当资金周转进入周期性过热期,市场对即时、高额流动性的渴求会形成一种极强的引力场。人们关注的焦点——“分期乐最新套现”的讨论本身,已经不是单纯的资金周转问题,而是指向了一种结构性的资金回流模型。核心机制...
白条套现背后的骗局与防范
“白条怎么套出来ht54ad” 这句话本身就是一种隐喻,它指向了一种不道德的行为模式:利用信息不对称,以欺骗手段获得利益。 我们不能简单地将这个问题解读为技术层面上的难题,而应该从更深层次的社会伦理...
拿去花提现攻略:分享也能赚现金?
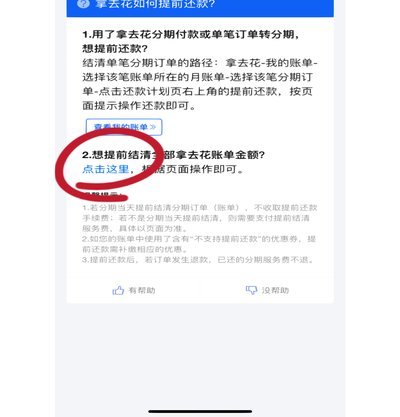
“去哪儿拿去花可以提现吗”这个问题,与其简单地询问一个“是或否”的答案,不如深入剖析其背后的金融逻辑和平台运营模式。去哪儿拿去花作为一种基于社交电商的消费模式,其核心在于用户通过分享和邀请获得佣金,而...
网贷平台:信用革命与风险暗涌
网贷借贷平台的崛起重构了传统金融生态,其核心逻辑在于通过数据挖掘与算法模型实现信用评估的去中介化。平台通过整合用户行为数据、社交关系链与消费记录,构建动态信用画像,这种模式突破了传统金融机构对抵押物的...
分期乐逾期怎么办?
面对分期乐的逾期问题,许多消费者可能会感到焦虑和困惑。首先,了解逾期的具体情况是解决问题的第一步。分期乐通常会有明确的逾期规则和罚息政策,逾期后会收取一定的滞纳金或利息。及时查看自己的账户,了解逾期的...