白条变现金的风险与监管
白条套现的本质是信用资源的异化过程,其核心逻辑在于将原本用于消费分期的信用额度转化为可流动的现金资产。这种操作往往依赖于资金链的闭环设计,通过第三方平台搭建虚拟交易场景,将白条额度拆解为可转移的支付凭证。在金融系统中,这种行为实质上构成了信用货币的超发,其底层逻辑是利用平台对用户信用评估的漏洞,将信用资产转化为可交易的金融工具。这种套利空间的形成,本质上是信用体系与资金流动的错配,反映出消费金融产品在设计层面存在的结构性缺陷。
当套现行为突破平台风控阈值时,会引发多维度的系统性风险。从资金端看,套现导致的现金流扭曲可能引发流动性危机,尤其是当套现规模超过平台资金池的承压能力时。从信用端观察,过度套现会稀释用户信用资产的真实价值,导致信用评分体系失真,进而影响平台的风控模型有效性。更深层的隐患在于,这种行为可能诱发套利链条的无限延伸,当套现资金再次流入消费市场时,会形成信用泡沫的自我强化机制,最终危及整个消费金融生态的稳定性。
监管层对套现行为的遏制已从被动应对转向主动防控。当前的监管框架通过动态信用评分模型、资金流向追踪算法、交易行为画像等技术手段,构建起多层防护网。例如,部分平台已引入区块链存证技术,将每笔交易的链路信息固化,形成不可篡改的审计轨迹。同时,监管政策正在向穿透式管理演进,要求金融机构对套现资金的最终流向进行全周期监控,这直接倒逼平台优化风控模型,将套现行为的识别精度提升至毫秒级。
对于普通用户而言,套现行为的边际效益正在快速递减。随着监管力度的加强和平台风控技术的迭代,套现成本已从最初的手续费转为更隐蔽的信用损耗。当用户频繁进行套现操作时,其信用画像会被系统标记为高风险对象,进而导致授信额度的被动压缩。这种风险传导机制使得套现行为逐渐演变为一种负向循环,最终迫使用户重新审视消费金融产品的使用逻辑,转向更符合监管导向的合规消费模式。
相关文章
美团月付提现难:究竟是为什么?
美团月付提现受阻的现象往往与账户状态的动态变化密切相关。当用户频繁触发异常交易行为时,系统会自动启动风控机制,限制提现功能。这种限制并非简单的账户冻结,而是通过算法模型对资金流动进行实时评估。例如,短...
微信分付套现:技术难防
微信分付作为腾讯推出的信用支付产品,其核心逻辑建立在用户信用评估体系之上。平台通过大数据分析用户的消费行为、还款记录、社交关系等维度,构建动态信用评分模型。这种机制本质上是将金融信用转化为支付能力,而...
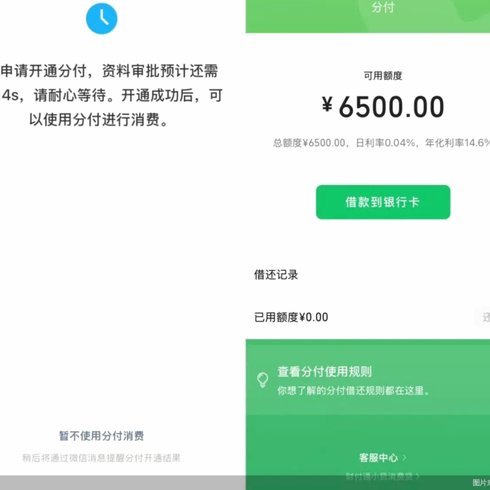
微信分付如何套取现金?
微信分付作为腾讯金融生态的重要组成部分,其核心逻辑建立在信用评估与场景化支付基础上。平台通过用户消费数据、社交关系链等维度构建信用模型,本质上是将信用额度转化为消费支付能力。这种设计初衷在于优化支付体...
优鹿智能:冷链变革者,从传统到智慧的跨越
优鹿智能科技的出现,并非偶然,而是工业物联网技术逐渐走向成熟、行业痛点日益凸显的必然结果。它选择专注于冷链物流的智能化改造,这是一个被长期忽视却至关重要的环节。传统的冷链物流环节冗长复杂,信息传递滞后...
分期乐额度提升技巧
在互联网金融快速发展的今天,分期付款已经成为一种常见的消费方式。以支付宝的“分期乐”为例,这款产品为消费者提供了便捷的信用支付服务,但其额度管理却常常让人感到困惑:如何才能有效利用并提升自己的分期乐额...
去哪花套利:多少点算划算?
在金融消费领域,“去哪花”这一产品以其便捷的借贷服务和多样的应用场景受到不少消费者的青睐。然而,关于“去哪花套一般几个点”的问题,消费者们往往一头雾水。这里的“几个点”,指的是借款时需要支付的费用比例...