美团月付提现方法
美团月付的现金提取逻辑本质上是信用额度的货币化转换。用户通过美团月付消费后,系统会将未结清的账单转化为可提现的信用额度,但这一过程并非简单的资金转移。平台通过算法评估用户的消费行为、还款记录和信用评分,决定是否开放提现功能。值得注意的是,提现额度通常受月付账单金额的限制,且存在动态调整机制,例如连续逾期可能触发额度冻结。这种设计既保障了平台资金安全,也促使用户形成稳定的还款习惯。
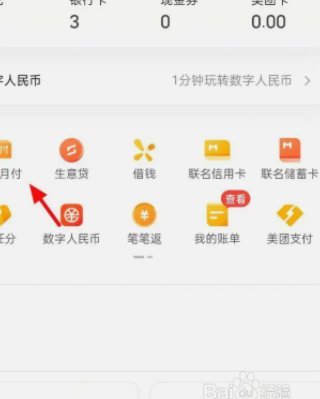
从财务成本维度分析,现金提取存在多重隐性支出。首先,提现到银行卡通常收取0.5%-1.5%的手续费,且单笔最低提现金额设定在50元
替代性解决方案展现出更复杂的博弈空间。部分用户通过第三方支付平台进行"资金过桥",即先将月付额度转为平台余额,再通过零钱通、余额宝等工具实现现金化。这种操作虽规避了直接提现的手续费,却面临更高的资金周转成本和潜在的账户安全风险。更有甚者,某些黑产团伙利用漏洞进行额度套现,此类行为不仅违反平台规则,还可能涉及法律纠纷,需谨慎甄别。
在消费场景层面,月付功能的现金属性正在被重新定义。当用户将月付额度用于高频小额支付时,系统会通过消费频次和金额波动判断资金流动性。这种动态评估机制使得月付逐渐演变为一种"信用货币",其价值不仅体现在即时消费能力,更在于通过持续使用积累的信用分,最终转化为更灵活的金融权益。这种模式正在重塑线上消费的支付生态,使信用支付超越传统现金的物理边界。
技术层面的创新正在重构现金提取的底层逻辑。美团正在测试基于区块链的信用额度确权系统,通过分布式账本技术实现月付额度的可追溯性和不可篡改性。这种技术革新不仅提升了资金流转的安全性,还为未来可能出现的信用资产证券化奠定基础。当信用支付逐渐具备金融资产属性时,如何平衡便利性与风险控制,将成为平台运营的核心命题。
相关文章
白条加油额度能轻松套现吗?
白条加油额度的运作逻辑建立在消费场景闭环中,其核心在于通过用户行为数据构建信用模型。当用户使用白条支付油费时,系统会实时抓取加油记录、消费频次、地理位置等数据,这些信息被用于动态调整额度。值得注意的是...
羊小咩便荔卡溢价不退如何应对?
面对“羊小咩便荔卡溢价不退”的情况,消费者可能会感到困惑和不满。首先,理解这一问题的核心在于信用卡的使用规则与消费者的期望之间产生了分歧。从银行或发卡机构的角度来看,这类产品的设计初衷是为了提供更灵活...
分期乐逾期怎么办?
面对分期乐的逾期问题,许多消费者可能会感到焦虑和困惑。首先,了解逾期的具体情况是解决问题的第一步。分期乐通常会有明确的逾期规则和罚息政策,逾期后会收取一定的滞纳金或利息。及时查看自己的账户,了解逾期的...
先采后付:如何与供应商达成?
在探讨“先采后付”这一话题时,我们需要首先理解其背后的逻辑和应用场景。所谓“先采后付”,通常指的是在采购过程中,企业可以在供应商提供的商品或服务正式交付前先行付款。这种支付方式在商业交易中并不常见,但...
得物平台购物体验如何
得物平台自成立以来,凭借其独特的商品鉴别机制和良好的社区氛围,在年轻消费者中积累了广泛的知名度。对于用户而言,选择得物购买商品既有其显著的优势也有需要注意的地方。 首先,得物的商品鉴别体系是其核心竞...
羊小咩30号账单日如何管理消费
在羊小咩的日常生活中,30号买东西账单日的计算是一个既简单又有趣的话题。从财务管理的角度来看,账单日是指信用卡或账单的结账日期,通常每月的30号是账单日的一种。因此,当我们谈论羊小咩30号买东西账单日...