月付还款的底层逻辑:避开财务陷阱的全攻略
月付还款的底层逻辑始于资金流动的闭环设计。金融机构通过月度分期的模式,将大额消费拆解为可承受的周期性支出,本质上是将信用额度转化为现金流管理工具。这种模式在信用卡、消费贷款等场景中尤为常见,其核心在于通过预设的还款周期,建立用户与资金的持续互动关系。值得注意的是,月付还款并非简单的账单支付,而是包含利息计算、额度循环、分期手续费等多重金融要素的组合。用户需理解还款金额的构成,区分本金偿还与利息支出,避免陷入"只还最低额"导致的债务滚雪球效应。
不同还款策略对财务健康的影响存在显著差异。全额还款虽能避免利息支出,但可能造成短期现金流压力;最低还款虽缓解当期负担,却会因利息累积形成债务陷阱。部分平台推出的"灵活还款"功能,允许用户在还款日前提前还款或延迟还款,这种设计本质上是通过调整资金使用效率来优化用户体验。但需警惕部分机构利用"还款弹性"制造过度借贷的假象,用户应建立清晰的还款预算,避免因短期便利牺牲长期财务安全。
还款计划的制定需要结合个人现金流特征。月度收入与支出的匹配度决定还款方式的选择,例如固定薪资者适合设置自动扣款,而收入波动较大的群体则需建立应急还款储备。部分金融机构提供的"还款提醒"服务,本质上是通过行为经济学原理,利用时间压力促使用户按时还款。但过度依赖提醒功能可能弱化财务自主意识,建议用户将还款行为纳入日常预算管理,通过记账软件或财务规划工具实现还款计划的可视化追踪。
智能还款工具正在重构月付场景的交互方式。AI算法可根据用户消费习惯预测最佳还款时机,区块链技术则可能实现还款记录的不可篡改存证。但技术赋能背后潜藏风险,部分平台通过数据采集进行精准营销,可能诱导用户产生非理性借贷。用户需保持对技术工具的清醒认知,理解其本质是金融行为的辅助手段而非决策依据。建立健康的还款习惯,比依赖任何技术工具都更为关键。
还款策略的优化应聚焦于资金使用效率。部分用户误将月付还款视为免费借贷,实则隐含着隐性成本。通过比较不同还款方案的总成本,用户可发现提前还款或调整分期期数对整体财务的影响。例如,将12期分期改为24期,虽然每期还款额降低,但总利息支出可能翻倍。这种权衡需要结合个人财务目标进行,短期流动性需求与长期成本控制的平衡,是月付还款决策的核心命题。
相关文章
得物额度涨法指南
近年来,得物App凭借其独特的鉴定机制和丰富的商品种类吸引了不少用户。提升额度是许多用户关心的话题之一。要提高得物的信用额度,关键在于合理利用平台提供的功能和服务,并保持良好的使用习惯。 首先,完...
拼多多套现诚信商家 现金怎么办
拼多多平台近期出现的套现行为正在引发连锁反应,部分商家通过虚构交易获取资金流,导致平台资金池出现异常波动。这种操作往往依托于商家对平台算法的精准把控,通过伪造订单、虚增交易量等手段实现短期资金周转。值...
微信分付套现:技术难防
微信分付作为腾讯推出的信用支付产品,其核心逻辑建立在用户信用评估体系之上。平台通过大数据分析用户的消费行为、还款记录、社交关系等维度,构建动态信用评分模型。这种机制本质上是将金融信用转化为支付能力,而...
得物提现到银行卡多久?
关于“得物提现到银行卡多久到账”,这是一个经常被用户询问的话题。得物(得物App)作为一个知名的二手交易平台,其提现服务的效率往往受到不少人的关注。通常情况下,得物提现到银行卡的时间取决于提现方式和银...
鹿优选商城额度审核,要多久能通过?
用户申请鹿优选商城的额度审核过程是许多商家关心的重点,尤其对于那些 为了提高审核效率,鹿优选商城通常会对所有上传的信息进行初步筛选,确保信息的真实性和完整性是这一环节的核心要求。如果在此阶段发现有任...
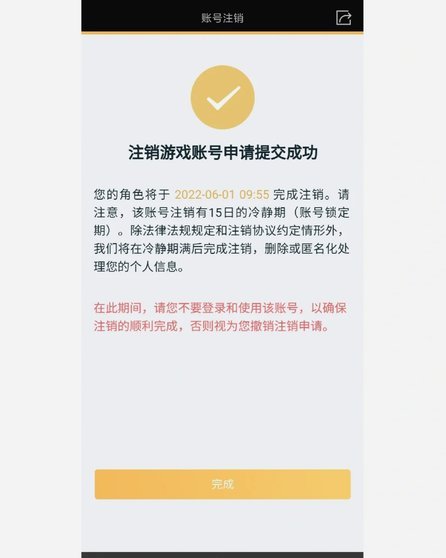
轻松搞定分期乐账号注销:步骤与注意事项
注销分期乐账号的过程其实相对简单,但涉及的具体步骤和注意事项值得详细说明。首先,用户需要登录分期乐的官方网站或官方APP,进入个人账户页面。在账户设置中找到“注销账户”或“退订服务”选项,点击进入注销...