套现多久被发现?风险揭秘
### 一、行为隐蔽性与特征匹配
信用卡套现行为的时间暴露具有高度复杂性。持卡人通常采用分次小额交易方式规避风控系统,例如将一笔大额支出拆分为10笔50元的交易。这种操作模式会改变账户原有的交易频率和金额分布规律,而银行的监控系统正是通过分析这些特征进行风险识别。
值得注意的是,套现行为并非固定时间表。有些持卡人能维持数月甚至更长时间而不被发现,关键是能否持续制造符合正常消费逻辑的行为数据。当出现交易地点异常集中、交易商户类型突然变化、短期内频繁使用账单分期等特征时,系统就会产生预警。
### 二、银行监控机制与应对策略
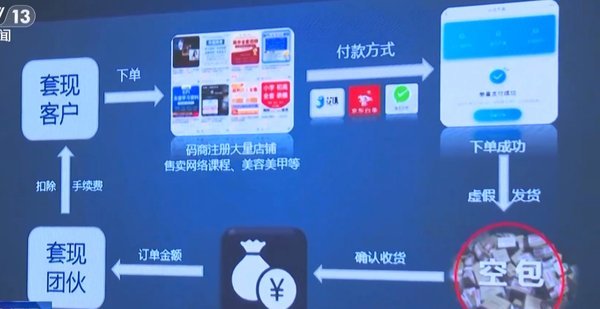
现代银行风控体系主要通过四个维度识别套现:首先是机器学习算法分析持卡人的消费习惯变化;其次是实时监测每笔交易的对手方风险评级;第三是跨账户关联分析能力;最后是商户行为异常检测系统。这些系统的协同工作使得套现行为难以长期隐藏。
然而,持卡人也不断升级对抗手段。常见的技术包括:拆分同一商家成多个个体户账号进行分散交易、使用虚拟商品交易平台进行无实物交易、制造虚假消费需求等。这种军备竞赛导致识别时间存在不确定性。
### 三、不同类型信用卡的风险差异
白金卡和无限卡的套现风险识别面临更大挑战。这类高端账户通常具有较高的信用额度,持卡人的消费能力更强,更容易进行复杂分拆操作。相反,普通卡由于额度限制,往往只能通过少量大额交易暴露问题。
银行在处理不同等级的信用卡时也采取差异化策略:对于低风险普通卡,主要关注明显异常行为;而对于高价值账户,则采用更复杂的多维度交叉验证机制。这种差异导致识别时间跨度不一。
### 四、实际案例中的时间范围
内部数据统计,在典型的套现案件中,从开始操作到被系统标记的时间窗口通常在3-7个月之间。这段时间内,持卡人往往已建立稳定的小额交易模式,并通过账单平滑处理避免短期内资金波动过大。
值得注意的是,这种识别过程并非线性发展。风险系统会在多个节点触发预警:可能是初期行为偏离标准模型时产生第一轮提示;随后在持续监测中发现可疑模式而发出第二阶段警告;最终当异常特征达到一定阈值才会正式标记为套现违规账户。
### 五、动态变化与多重验证机制
实际的识别过程往往不是单一事件,而是经过多轮行为分析的结果累积。银行系统会不断更新持卡人的"正常画像":包括历史消费习惯、职业背景、资产状况等维度的综合数据模型。每次交易都会被与这个动态调整的基础模型进行比对。
此外,在检测到潜在套现迹象后,银行还会启动人工复核程序。这种双重验证机制使得原本可能需要3个月才能识别的行为,有时会被延长至半年
### 六、风险规避策略与建议
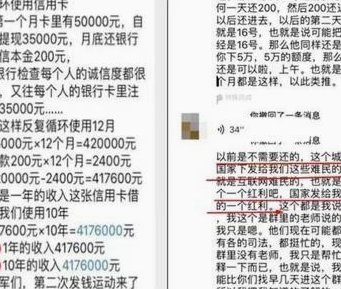
持卡人若想避免被系统标记为套现,关键在于保持交易行为的自然性和连贯性。这包括:确保消费记录符合实际生活需求;定期在不同商户类别进行消费活动;合理安排账单还款时间以维持稳定的资金流动模式。
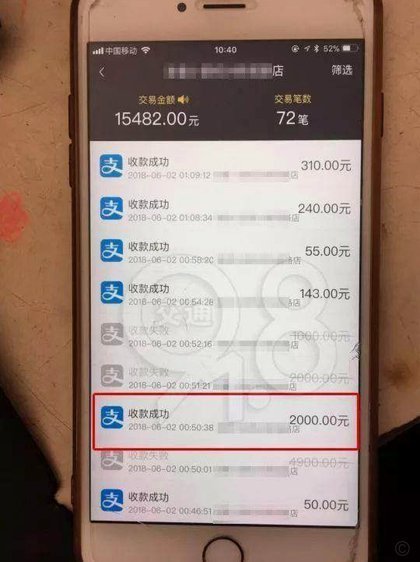
银行方面则需要持续优化其风险识别技术,特别是在大数据分析和人工智能应用领域。通过不断提升模型精度,可以在保持客户良好体验的同时,有效降低套现行为的隐藏时长。
相关文章
花呗付款如何安全套现
花呗付款作为一种常见的线上支付方式,为许多消费者提供了极大的便利。然而,在一些特定情境下,部分用户可能会产生通过花呗套现以获取现金的需求。这种行为背后的原因多种多样,包括短期内需要资金周转或是 在探...
“自动回款码平台”:未来发展趋势与智能升级
自动回款码平台自诞生以来便成为支付结算领域的一大革新,它不仅简化了交易流程,还极大地提高了资金流转的效率。随着技术的发展和市场需求的变化,我们可以预见在2025年,这一领域的创新将更加深入地融入到商业...
价值显现的系统方法
“提现”这个词汇在商业和个人发展语境下,并非单纯指财务上的迅速增值,而是一种能力、价值、影响力甚至结果的快速显现。想要真正“提现”,需要超越简单的投资或投机,建立在对自身系统性提升和价值创造的深层理解...
白条套现背后的骗局与防范
“白条怎么套出来ht54ad” 这句话本身就是一种隐喻,它指向了一种不道德的行为模式:利用信息不对称,以欺骗手段获得利益。 我们不能简单地将这个问题解读为技术层面上的难题,而应该从更深层次的社会伦理...
花呗应急套现风险警示
“急用钱套现支付宝花呗”这个行为,在短期内可能看似是一个便捷的解决方案,但实际上却是一个需要仔细权衡的风险高点。支付宝花呗的核心设计是为了提供消费信贷服务,其底层逻辑并非基于个人储蓄,而是基于对借款人...
美团月付如何实现价值变现
美团月付,作为一种灵活的消费方式,在特定场景下能为用户带来显著的折扣和优惠,但随之而来的“如何换取现金”问题,一直备受关注。 简单理解,美团月付本质上是商家为了吸引用户,提供一段时间内消费折扣的优惠券...