借不到钱:信用体系的结构性困境
信用体系的隐形门槛正在重塑借贷逻辑。当传统担保模式被数字化信用评分取代,个人负债能力不再取决于资产证明,而是被算法拆解为消费记录、还款频率、社交网络等碎片化数据。这种量化评估机制看似客观,实则构建起新的阶层壁垒——高净值人群凭借稳定现金流和优质资产获得更低利率,而边缘群体则因数据断层被排除在金融系统之外。这种结构性排斥并非简单的道德评判,而是资本运作逻辑对风险控制的必然选择,其结果是形成两套并行的借贷体系:一套服务于财富积累者,另一套困住生存挣扎者。
社会关系网络正在成为非正式借贷的隐形担保。当正规金融渠道失效时,熟人之间的资金流转往往承担起应急功能。这种基于信任的借贷模式虽能缓解短期困境,却在长期形成隐性债务链条。借款人需在关系网络中承担双重角色:既是资金需求方,又是潜在担保人。这种复杂关系常导致借贷行为异化为情感绑架,还款压力可能演变为家庭矛盾甚至人身威胁。更严峻的是,当借贷规模超出个人偿还能力时,关系网络反而成为债务危机的放大器,将个体困境转化为群体性风险。
心理防御机制在借贷困境中扮演着关键角色。当借款人意识到自身处于信用体系的边缘位置时,会产生自我归因式的心理防御,将债务危机归咎于个人能力不足而非系统性排斥。这种认知偏差会强化"借不到钱"的恶性循环——对自身风险承受能力的低估导致借贷行为更加保守,而过度谨慎又进一步削弱了获取资金的可能性。同时,社会对"借钱难"的刻板印象制造出认知牢笼,使借款人陷入"被拒即无能"的思维陷阱,这种心理困境往往比经济困境更具破坏性。
资本市场的结构性失衡正在加剧借贷鸿沟。当金融资本持续向高收益领域集中,普惠金融的覆盖范围始终难以突破资本逐利的本质。这种失衡在中小企业融资领域尤为显著,企业主往往需要通过抵押房产或担保人背书才能获得贷款,而这些条件本身又构成新的融资障碍。更深层的矛盾在于,现代金融体系将借贷行为异化为风险对冲工具,借款人被简化为概率模型中的变量,这种工具理性正在消解借贷行为的人文属性。当资本逻辑主导借贷关系时,"借不出来钱"已不仅是经济现象,更成为社会关系的结构性创伤。
相关文章
拿去花提现攻略:分享也能赚现金?
“去哪儿拿去花可以提现吗”这个问题,与其简单地询问一个“是或否”的答案,不如深入剖析其背后的金融逻辑和平台运营模式。去哪儿拿去花作为一种基于社交电商的消费模式,其核心在于用户通过分享和邀请获得佣金,而...
分期乐逾期怎么办?
面对分期乐的逾期问题,许多消费者可能会感到焦虑和困惑。首先,了解逾期的具体情况是解决问题的第一步。分期乐通常会有明确的逾期规则和罚息政策,逾期后会收取一定的滞纳金或利息。及时查看自己的账户,了解逾期的...
花呗应急套现风险警示
“急用钱套现支付宝花呗”这个行为,在短期内可能看似是一个便捷的解决方案,但实际上却是一个需要仔细权衡的风险高点。支付宝花呗的核心设计是为了提供消费信贷服务,其底层逻辑并非基于个人储蓄,而是基于对借款人...
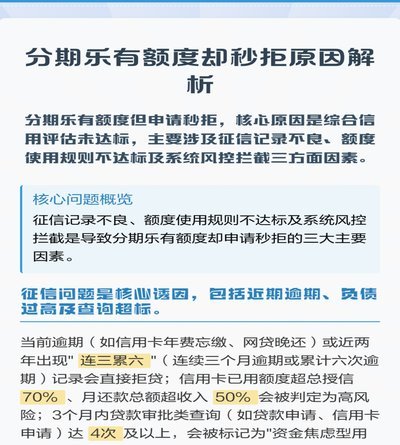
分期乐秒拒,真相到底藏在哪?深扒背后的风险模型!
分期乐的“秒拒”现象,对于依赖其分期付款服务的人来说,无疑是令人沮丧和困扰的。简单地归咎于“资质不够好”或“信用评级低”过于片面,实际情况远比这些因素复杂得多。秒拒背后的原因,往往集中在分期乐的风险控...
羊小咩便荔享花卡获取攻略
羊小咩的便荔享花卡,一种颇具情怀与稀缺性的数字收藏品,近来在特定社群内引发了热烈追逐。要理解如何“套”出它们,并非简单的技术层面的突破,而需要理解其背后的机制、参与平台的运营逻辑,以及社群行为模式的演...
美团月付取现:商家资金流的信用引擎
《美团月付的"取现"逻辑:商家资金流的隐形操盘台》 当商户抱怨"信用卡取现手续费太高"时,美团月付正在用另一种方式重构支付清算体系。这个看似简单的取现功能,实则是连接商家资金池与银行信贷池的智能中枢...