花呗额度变现指南:如何高效提取可提现资金?
花呗额度的流动性转化是用户关注的核心痛点,其本质涉及信用账户与现金资产的双向映射。当前平台已开放借呗额度与花呗额度的互转通道,但需通过系统自动评估的额度置换机制实现。用户需在支付宝APP内进入"我的额度"页面,通过"额度互转"功能触发转换流程。系统会根据用户信用评分、消费行为轨迹及负债结构进行动态评估,最终生成可提现的借呗额度。值得注意的是,该过程并非简单的额度转移,而是通过信用资产重构实现资金流动性提升。
额度转化的底层逻辑依赖于平台对用户信用风险的量化管理。系统通过机器学习模型分析用户还款能力、负债比率及资金周转需求,将花呗额度转化为借呗额度时,会同步调整授信策略。例如连续三个月按时还款的用户,其转化比例可达85%
实际操作中需注意三个关键节点:首先在额度互转前确保花呗账户无待还款项,系统会优先冻结未结清账单;其次转化后的借呗额度需在7个工作日内完成提现操作,逾期可能导致额度回收;最后转化比例受用户信用等级影响,白金级用户可享受最高1:1的额度转换率。建议用户在操作前通过客服咨询具体转化规则,避免因信息不对称导致的资金规划失误。
对于有资金需求的用户,平台还提供第三方支付机构的提现服务。通过绑定支付宝账户的银行储蓄卡,可将借呗额度转化为可提现的银行存款。但需注意该过程涉及资金过账时间,通常需要24小时完成。此外,部分银行对大额提现设有风控阈值,用户需提前确认账户的单笔转账限额。这种多层级的资金流转方案,本质上是平台通过信用体系搭建的金融服务生态。
在风险控制层面,系统会持续监控用户的资金使用场景。例如将花呗额度转化为现金后,若用于高风险投资或奢侈品消费,可能触发额度回收机制。平台通过大数据分析用户消费行为,建立动态风控模型,确保资金流向符合金融监管要求。用户在享受额度流动性的同时,需保持对资金使用的审慎态度,避免因过度依赖信用工具而陷入债务困境。
相关文章
羊小咩低费提现,轻松赚钱
### 羊小咩平台的低手续费优势分析 羊小咩是一个专注于小额现金快速提现的金融平台。其手续费结构较为合理,特别是在用户群体中享有良好的口碑。从数据上看,羊小咩在提现过程中收取的服务费远低于市场平均...
得物分期提现可行吗
在得物App上进行商品购买时,部分用户可能会选择分期付款。那么,得物上面的分期是否可以提现呢?这一问题涉及多个方面的考量。 首先需要明确的是,得物平台本身并未提供分期提现的服务。用户的分期额度主要...
美团商家青睐月付模式吗?
在探讨“美团商家有愿意套月付吗”的问题之前,我们需要先了解“套月付”这一商业模式的具体含义。所谓“套月付”,通常指的是商家或平台为提高现金流利用率、减轻商家负担而推出的一种分期付款模式。对于美团这样的...
微信分付如何合法提现?
微信分付是一种消费信贷产品,用户可以先消费后分期付款。关于如何将“套取”现金使用这一问题,首先需要明确的是,任何形式未经许可的金融操作都是不被推荐的,并且可能违反相关法律法规或平台规则。因此,在讨论这...
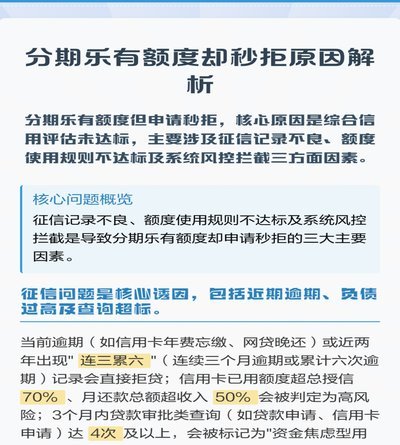
分期乐秒拒,真相到底藏在哪?深扒背后的风险模型!
分期乐的“秒拒”现象,对于依赖其分期付款服务的人来说,无疑是令人沮丧和困扰的。简单地归咎于“资质不够好”或“信用评级低”过于片面,实际情况远比这些因素复杂得多。秒拒背后的原因,往往集中在分期乐的风险控...
便荔卡包额度如何安全套现
便荔卡包额度的套现逻辑本质上是利用支付工具的信用杠杆。通过绑定第三方支付平台,用户可将预存额度转化为可流转的数字资产。关键在于识别平台对交易频次、金额的风控阈值,例如单笔支付上限与日交易次数限制。当额...