解析花呗套线背后的深层风险
## 花呗套线:互联网金融监管下的灰色生存空间
在支付宝的花呗业务中,"套线"现象日益猖獗。这种行为的本质是绕过平台风控系统,通过虚构交易、拆分订单等方式获取超出正常授信额度的资金。表面上看,这似乎是技术与规则之间的博弈,实则反映了当前互联网金融监管体系面临的严峻挑战。
花呗套线的运作模式呈现出明显的组织化特征。一些专业团队利用技术手段突破平台风控防线,在短时间内迅速形成规模效应。他们通过虚假身份信息创建多个账号,伪造交易流水和信用记录,最终骗取系统信任并获得高额度授信。
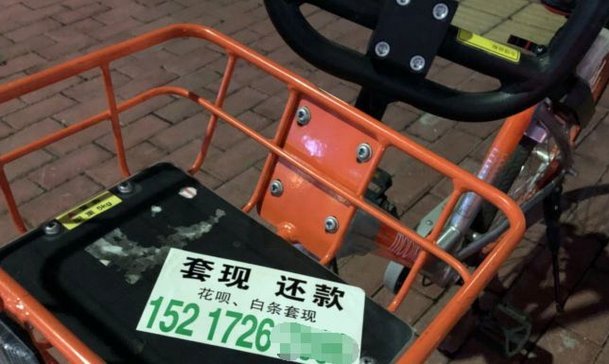
这种行为对个人用户、商家以及平台都产生了深远影响。从消费者角度看,套线行为可能导致过度负债和征信问题;对于商家而言,参与套现不仅面临法律风险,还会损害其正常经营活动;而平台方面则面临着巨大的资金安全压力,甚至可能动摇整个风控体系。
在监管层面,这套复杂的灰色产业链暴露了现有规则的不足。传统的监管手段难以应对互联网金融产品的快速创新,导致大量监管漏洞出现。这不仅威胁到金融系统的稳定性,也对消费者权益保护提出了新的挑战。
面对花呗套线这一顽疾,需要平台方、监管机构和执法部门形成合力。平台应不断优化风控系统,提升技术识别能力;监管部门要及时出台针对性政策,填补制度漏洞;同时,也需要社会各界共同参与治理,构建多方共治的监管体系。只有这样,才能有效遏制套线行为,维护互联网金融生态的健康发展。
展望未来,随着金融科技的发展和监管框架的完善,类似花呗套线的现象将会逐步减少。但这一问题的治理仍需要持续投入,建立长效监管机制,确保金融创新在安全可控的前提下服务实体经济。
相关文章
微信分付能变现吗
微信分付,或称“微信支付分”,是微信为了鼓励用户良好的信用行为而推出的信用评分体系。它基于用户的支付行为、社交互动等数据进行综合评估,形成一个0-1000分的数值。这种分数的引入,一方面旨在提升平台的...
微信分付套现:技术难防
微信分付作为腾讯推出的信用支付产品,其核心逻辑建立在用户信用评估体系之上。平台通过大数据分析用户的消费行为、还款记录、社交关系等维度,构建动态信用评分模型。这种机制本质上是将金融信用转化为支付能力,而...
羊小咩消费额度能刷出来吗?揭秘真相
羊小咩的消费额度本质上是平台基于用户信用画像动态分配的金融资源,其核心逻辑依赖于算法对消费行为的持续观测与评估。平台通过多维数据模型分析用户的还款能力、消费场景稳定性、负债结构等关键指标,形成动态信用...
风控严苛秒拒背后真相
“风控太高了秒拒”,已经成为信用卡申请、贷款等金融产品的常见现象,它远非简单的拒批那么简单。这个“秒拒”背后,是金融机构在风险控制上的精细化运作,更是一种对用户信用评估的深度挖掘。传统上,风控仅仅基于...
羊小咩享花卡:玩转惊喜礼遇
羊小咩享花卡是一种独特的订阅服务产品,它结合了传统礼品与现代分享经济的创新模式。首先,用户通过购买羊小咩享花卡,能够定期收到精心挑选的鲜花或其他精美礼物,这不仅满足了日常的情感需求,也为忙碌的生活带来...
得物钱包如何安全提现
得物钱包余额提现功能的底层逻辑围绕用户资金安全与平台合规性展开。平台在设计提现路径时,首先要求用户完成实名认证与银行卡绑定,这是金融监管对网络支付账户的基本要求。系统会通过多重验证机制确认用户身份,包...