微信分付套现App怎么找
微信分付套出来App,本质上是一种利用微信支付的“套路”交易模式。它并非传统意义上的APP,而是基于微信自身的支付功能构建起来的间接经济系统。这些应用通常并不具备独立的注册、审核机制,而是以共享好友圈的方式运作。用户通过在这些平台上发起“借钱”、“转账”等活动,并邀请好友参与,形成一个病毒式的传播链条。核心逻辑在于利用熟人信任来降低交易风险,这正是为什么这类应用能迅速扩张的原因之一。然而,这种模式也自带极高的风险隐患,包括资金安全、个人隐私泄露以及潜在的欺诈行为。用户需要清晰认知到,这些App提供的任何形式的担保或保障都微乎其微,应将参与风险视为一种自我评估的结果。选择这类平台时,务必谨慎,避免过度信任陌生人,并严格控制自己的资金投入,以最大限度降低可能的损失。
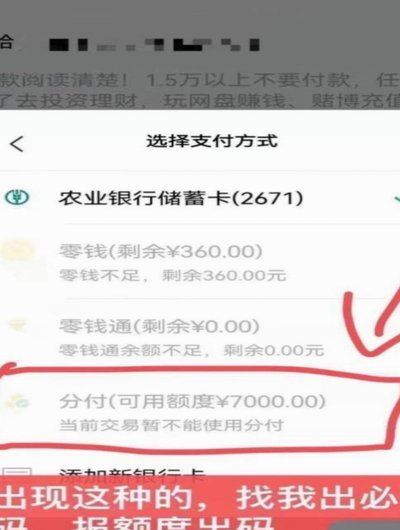
寻找此类App并非简单地搜索“微信分付套出来app”,而是需要对市场生态进行审慎分析。主流渠道通常是社交媒体、朋友圈群组以及一些特定论坛。这些平台上的信息鱼龙混杂,其中既有提供便捷交易体验的应用,也有伪装成正规平台的诈骗分子。因此,不能盲目相信App的宣传语和用户评价。更重要的是,要关注App背后的运营逻辑。那些声称“无风险”、“高收益”的App往往需要警惕,它们很可能存在各种陷阱。另外,注意App本身的安全性,比如是否存在虚假信息披露、过度营销等行为。一个值得信赖的平台会主动提供完善的交易保障措施和售后服务,而过度依赖用户自助解冲突机制则需格外小心。选择时应优先考虑拥有一定规模、良好口碑以及透明运营模式的应用。
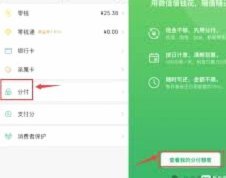
要区分合法合规的微信分付活动与潜在风险,需要深入理解其背后的技术架构和监管空白。很多这类应用都依赖于“扫码转账”的方式,本质上是绕过了传统支付系统的审核机制。尽管微信支付本身具备一定的安全保护功能,但这些App并不受微信官方的直接监管,交易过程中的资金流向难以追踪,一旦发生问题,维权成本极高。更值得警惕的是,一些App会利用“社交关系”进行信息收集和数据分析,将用户的消费习惯、社交圈等转化为商业价值,甚至可能被用于非法用途。因此,使用这类App时,应特别注意保护个人隐私,避免泄露敏感信息,并定期检查自己的微信支付账户,及时发现异常交易。
在寻求类似便捷交易方式的同时,更应该从更专业的角度考虑资金管理和风险控制。与其依赖于这些“套路”App,不如利用微信支付的官方功能进行小额转账或红包支付,或者选择一些正规的P2P借贷平台。这些平台通常会经过严格的资质审核和监管审批,提供一定的法律保障。同时,个人也应该加强理财意识,避免过度依赖社交平台的资金交易,而是应该多元化投资,分散风险。对于不熟悉金融产品的用户而言,应寻求专业人士的建议,谨慎决策。 最终,安全的资金使用,更在于自身的风险意识和防范能力,而非寻找所谓的“捷径”。
相关文章
便荔卡包备用金,审核必要吗?
探讨“便荔卡包备用金需要审核吗”这一问题,本质上是在审视财务数字化转型中,效率与合规之间的博弈边界。在现代化的资金管理逻辑里,所谓的“审核”早已脱离了单纯的人工肉眼比对,而是演变为一套基于预设规则的风...
羊小咩便荔卡包哪里买?电商与线下全渠道购买指南
近年来,以“羊小咩便荔卡包”为代表的便携零食在市场上越来越受欢迎。这类产品以其便捷、美味的特点,成为了许多人日常生活中的小零食选择。但面对市场上琳琅满目的商品,不少消费者可能经常发出疑问:“羊小咩便荔...
花呗提现难,别闹!
花呗作为支付宝推出的信用支付工具,其核心功能始终围绕消费场景展开。平台通过大数据风控模型评估用户信用额度时,本质是为消费行为提供临时资金支持而非现金提取服务。这种设计逻辑源于金融监管对消费贷与现金贷的...
荔卡包套现策略揭秘
在数字金融生态中,所谓“套现”行为的核心议题,并非单纯的资金转移,而是如何高效、低摩擦地将特定价值载体(如荔卡包)所承载的虚拟信用值,转换为即时、普遍接受的现金流(Fiat Currency)。深入分...
白条套现背后的骗局与防范
“白条怎么套出来ht54ad” 这句话本身就是一种隐喻,它指向了一种不道德的行为模式:利用信息不对称,以欺骗手段获得利益。 我们不能简单地将这个问题解读为技术层面上的难题,而应该从更深层次的社会伦理...
套现花呗合法性:从宽到严的监管转变
“套现花呗合法吗现在”这个问题,绝非单纯的法律条文解读,而是渗透到金融科技领域、用户行为习惯、监管政策调整以及甚至平台商业模式转变的复杂体现。 2023年以来,监管部门对“套现花呗”行为的打击力度显著...