携程拿去花提现指南:商家操作与注意事项
携程拿去花功能的核心逻辑是通过信用额度实现消费场景的延后支付,其现金提取环节涉及复杂的资金流转路径。用户需明确区分"消费额度"与"现金提取"的差异,前者是账单分期的信用额度,后者则需通过合作商家的特定通道完成。部分商家接入携程的现金提取接口后,用户可将信用额度转化为实际现金,但这一过程需满足商家的风控审核标准,包括用户信用评分、交易频率等维度。
现金提取的实际操作依赖于商家端的支付结算系统,携程通过API接口将用户信用额度转化为可提现的支付工具。用户需在商家端完成身份验证后,通过扫码或手动输入方式触发提现流程,系统会将额度按比例转换为现金到账。这一过程存在时效性差异,部分商家提现需等待24小时资金清算,而部分支持即时到账的场景则需支付额外服务费。
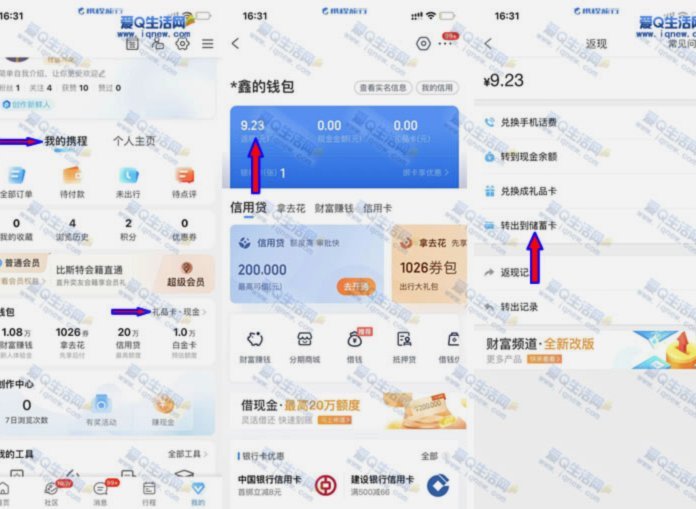
风险管控是现金提取环节的关键要素,携程通过动态风控模型监控异常提现行为。当用户频繁提取现金或单笔金额超过阈值时,系统会触发预警机制,可能暂停提现权限或要求补充身份证明。同时需注意,部分商家对提现额度设有上限,且可能收取0.5%-3%的手续费,用户需提前确认费率结构。
实际使用中建议优先选择正规金融机构合作的商家,这类渠道通常具备更完善的资金保障措施。用户可定期查看携程APP内的提现记录,监控资金流向是否符合预期。若发现异常提现失败或到账延迟,应立即联系客服核实,避免因系统故障导致的资金损失。
相关文章
分期乐购物额度:提现的利与弊
分期乐的购物额度提现,实质上是一种将潜在消费能力转化为流动资金的策略,它不仅仅是简单的资金转移,更反映出用户对自身财务状况的认知以及平台风险管理之间的微妙平衡。平台允许用户在一定额度内申请提现,这并非...
分期乐购物额度提升实用指南
分期乐购物额度,就像一张通往消费自由的钥匙,但获取它并非一蹴而就。不同平台对用户额度的评判标准各有侧重,有些注重个人信用记录,有些则更看重用户的消费能力和稳定性。比如,一些传统的金融机构会将用户的银行...
羊小咩消费额度如何玩转?深度指南分享
羊小咩的消费额度设计,核心在于打破传统信用卡积分的套路,并真正实现“按需消费”的理念。理解其运作机制的关键在于,额度并非简单的“钱”,而是预先分配的消费“弹性空间”,用于满足特定场景下的支付需求。 羊...
羊小咩便荔卡套现有风险吗?
“羊小咩便荔卡套现”这个现象在短期内迅速蔓延,引发了广泛的讨论与质疑。它不仅仅是金融产品的营销手段,更反映了当下投资者对快速获利的强烈渴望以及对风险管理薄弱的现状。从专业角度来看,这种模式的核心问题在...
羊小咩便荔卡额度套现风险提示
羊小咩便荔卡作为一种消费金融产品,其核心功能在于为消费者提供便捷的购物分期服务。然而,在实际使用中,不少用户 首先,从合规性角度来看,羊小咩平台本身并不支持直接套现功能,任何试图绕过正规渠道进行的...
花呗提现:步骤、费用和注意事项
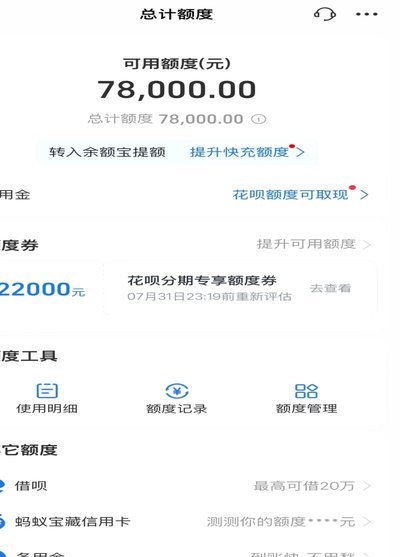
近年来,随着移动支付的普及,“花呗”作为蚂蚁金服推出的一款消费金融产品,在人们的日常生活中扮演了重要角色。但是,很多人可能会遇到这样一个问题:“花呗提现咋操作?”实际上,这并非一次简单的操作流程,而是...