分期乐有额度却取不出来的原因解析
分期乐额度显示正常却无法提现的现象,本质上是平台风控系统与用户行为之间的动态博弈。多数平台采用分层授信模型,用户初始额度往往基于基础信息测算,而实际提现时需触发更严格的验证环节。例如部分用户未完成实名认证或未绑定有效银行卡,系统虽显示额度但拒绝资金划转。这种设计源于金融监管对反洗钱的要求,平台需在技术层面构建多层验证机制,导致用户感知到的“可用额度”与实际可提额度存在差异。
从技术架构角度看,分期乐的额度管理系统可能采用分布式账本技术,用户账户状态需在多个子系统间达成一致性确认。当用户尝试提现时,系统需同步调取征信接口、资金流水验证模块及合规审查组件,任一环节出现数据异常都会触发熔断机制。这种设计虽提升了风险防控能力,但也可能造成用户操作时的延迟反馈,甚至出现额度显示与实际可用状态不同步的情况。
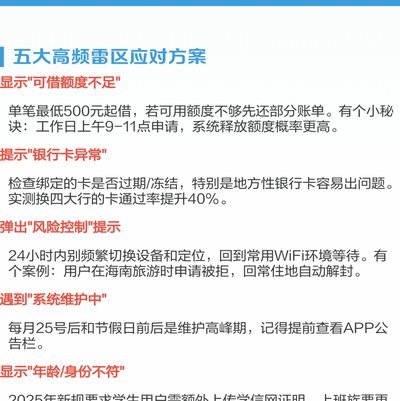
用户资质与行为数据的匹配度是影响提现成功率的关键变量。平台风控模型会持续分析用户的历史行为,包括还款记录、消费频次、设备使用习惯等维度。若系统检测到用户存在异常操作,如短时间内频繁切换登录设备、IP地址突变或提现金额与历史消费水平严重偏离,可能临时冻结额度直至风险评估完成。这种机制虽能有效防范欺诈,但对普通用户而言可能产生“额度存在却无法使用”的困惑。
解决此类问题需要用户建立系统性应对策略。首先应核查账户基础信息是否完整,包括身份证件有效期、银行卡预留手机号等关键字段。其次可尝试通过平台客服渠道获取具体限制原因,部分平台提供“额度诊断”功能可自动识别阻碍提现的障碍点。对于技术性故障导致的临时性问题,建议在系统维护时段后重试,同时关注官方公告获取最新服务状态。
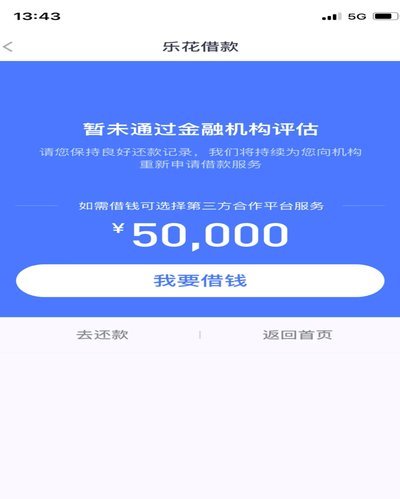
平台方在设计额度管理机制时,需在风险控制与用户体验间寻求平衡。过度严格的限制可能削弱用户信任,而过于宽松的政策又会增加坏账风险。未来可通过引入人工智能辅助决策,例如基于用户行为的动态额度调整算法,在保障安全的前提下提升资金可用性。用户则需培养合规操作习惯,避免触发风控预警,从而实现额度价值的最大化释放。
相关文章
羊小咩卡额度提亮攻略
羊小咩便荔卡额度提升的核心逻辑在于构建稳定的信用资产与消费行为闭环。银行风控系统通过分析持卡人还款记录、负债率、消费频次等维度,建立动态信用评分模型。建议优先优化账单分期比例,将月均分期金额控制在总消...
花呗套现可行吗?风险大在哪?
近年来,随着互联网金融的发展,“用花呗套付款取现金”的现象逐渐引起了广泛关注。这种操作模式主要是通过借用信用卡还款或分期功能来获取实际资金使用的机会,表面上看似乎是一种便捷的借贷方式,但实际上存在诸多...
拍拍贷如何快速提款?
拍拍贷提款流程的核心在于资金划转的时效性与合规性。用户需先确认借款合同中的还款条款,特别是关于资金划转的约定。平台通常采用第三方支付通道完成提款,系统会在还款日当天18点前完成资金清算。实际到账时间受...
警惕“套花呗”陷阱,了解真实成本
“套花呗钱”这个现象近年来愈演愈烈,其背后涉及的风险和机制值得我们深入剖析。表面上看,许多平台承诺“借口花呗、日息低、无抵押”,吸引大量用户参与。然而,这种模式本质上是基于对花呗用户的弱势地位进行剥削...
白条额度套现的正确方式
近年来,随着互联网金融的快速发展,蚂蚁金服推出的“花呗”和“白条”服务深受用户喜爱。其中,“白条”作为一个信用消费工具,在帮助用户享受先消费后付款的服务方面展现出了其独特的优势。然而,部分不法分子利用...
实在借不到钱?试试这些方法
面对“实在借不到钱”的困境,许多人会感到焦虑和无助。首先需要明确的是,在个人或家庭财务出现问题时,寻求专业的财务规划师或者咨询机构的帮助是一种积极的解决方式。这些专业人士可以提供个性化的建议,帮助分析...