掌握分期还款的四大风险陷阱与避坑指南
分付还款的核心逻辑建立在账单周期与还款日的精准匹配上。多数平台采用"先消费后还款"模式,用户需在账单日后的还款期内完成全额或最低还款额支付。值得注意的是,部分产品存在"循环利息"设计,若未在免息期内全额还款,未结清部分将产生日息计算。这种机制容易导致债务滚雪球效应,需特别关注账单日与还款日的间隔周期,避免因资金周转不及时触发利息累积。实际操作中,建议通过账单明细确认每期应还金额构成,区分本金、利息及手续费等分项。
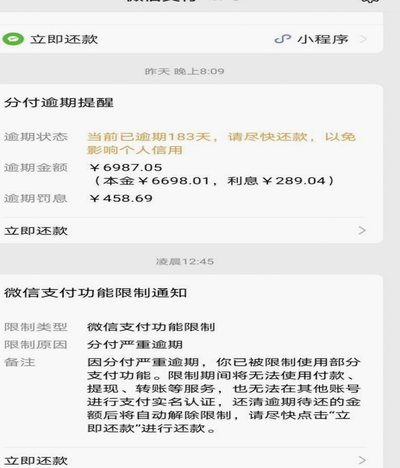
逾期还款的信用代价远超预期。多数平台将逾期记录同步至央行征信系统,即使延迟1-3天也可能产生不良记录。更隐蔽的风险在于,部分产品采用"违约金+利息"双重惩罚机制,逾期天数越长,违约金比例越高。例如某平台规定,逾期超过30天后,违约金将从原定的0.05%升至0.1%,同时利息计算基数扩大至本金加违约金总额。这种设计实质上放大了逾期成本,用户需建立严格的还款提醒机制,建议设置手机闹钟或绑定自动扣款功能。
提前还款的隐藏成本常被忽视。部分金融机构设置"提前还款手续费"条款,费率可能高达年化3%-5%。例如某消费贷产品规定,若在贷款发放后12个月内提前还款,需支付相当于1个月利息的手续费;超过12个月则手续费降至0.5%。这种设计本质是通过时间成本约束用户还款行为,建议借款前仔细阅读合同中的"提前还款条款",计算不同时间节点的还款成本差异,避免因急用资金而陷入更高成本陷阱。
智能还款工具的使用能显著降低操作风险。通过绑定银行卡的自动扣款功能,可有效避免因忘记还款导致的逾期。部分平台提供"还款提醒"服务,但需注意其触发条件,例如某平台仅在还款日前24小时推送提醒,若用户跨时区或出差期间可能错过。更高级的解决方案是利用第三方财务软件设置还款日历,将多笔分付账单整合到同一日历视图,通过颜色编码区分不同还款优先级,这种可视化管理能提升还款执行效率。
利率波动对还款计划的影响常被低估。部分分付产品采用"浮动利率"模式,利率随市场基准利率调整而变化。例如某信用卡分期产品约定利率为LPR+2%,若央行下调LPR,用户实际支付的利息可能低于预期。这种利率联动机制既可能降低还款压力,也可能在利率上行周期增加负担。建议用户定期查询最新利率政策,结合自身财务状况调整分期期限,避免因利率波动导致还款计划失效。
相关文章

酒店套房:“拿去花”的价值密码
解决“拿去花”能否匹配到附近酒店套房的根本问题,绝不是一个简单的地理坐标查询,而是一套复杂的跨维度资源匹配模型。这需要深度拆解“拿去花”所代表的价值属性,判断它在支付能力、需求紧急度,乃至潜在的关联服...
分期乐1000额度如何安全获取
为了更好地理解分期乐1000购物额度的获取方式,我们首先需要了解分期乐的基本情况。分期乐是一款专注于校园消费信贷服务的应用程序,主要面向大学生和年轻消费者提供短期、小额的借款产品,并允许用户将借款用于...
羊小咩消费额度能刷出来吗?揭秘真相
羊小咩的消费额度本质上是平台基于用户信用画像动态分配的金融资源,其核心逻辑依赖于算法对消费行为的持续观测与评估。平台通过多维数据模型分析用户的还款能力、消费场景稳定性、负债结构等关键指标,形成动态信用...
京东白条:急需时如何快速使用
面对紧急需求,很多用户会选择使用京东白条进行快速消费。然而,“急急急”这个词背后的焦虑和紧迫感也让人倍感压力。要真正理解“白条怎么能刷出来急急急”,我们需要从几个方面来探讨。 首先,使用京东白条的前...
微信分付取现助力商家提升转化
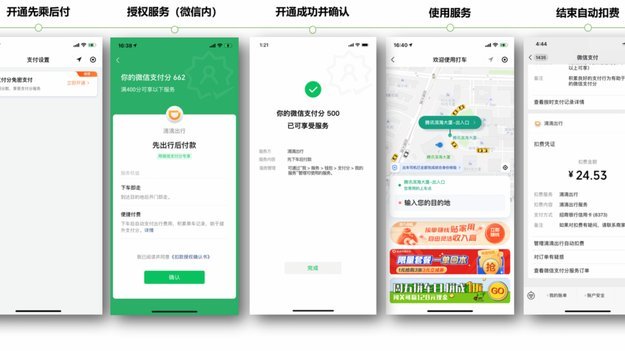
微信支付分付取现功能作为微信支付体系中的重要组成部分,近年来在助力商家收入转化方面发挥了关键作用。本文将从多维度深入解析这一功能,为商家提供实用的操作指导。 首先,微信支付分付取现主要应用于小程序...
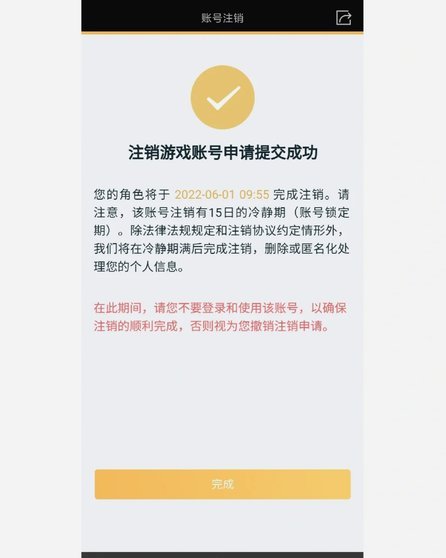
轻松搞定分期乐账号注销:步骤与注意事项
注销分期乐账号的过程其实相对简单,但涉及的具体步骤和注意事项值得详细说明。首先,用户需要登录分期乐的官方网站或官方APP,进入个人账户页面。在账户设置中找到“注销账户”或“退订服务”选项,点击进入注销...