白条支付给商家提现手续费知多少
白条作为支付宝推出的信用支付工具,其手续费机制始终是商家关注的核心议题。从技术层面看,白条交易本质上属于线上支付场景,其手续费结构与传统信用卡或第三方支付通道存在本质差异。支付宝官方披露的费率体系显示,白条交易通常采用按交易金额比例收取的方式,费率区间在0.3%至0.6%之间,具体数值受交易类型、商户类别及合作政策影响。值得注意的是,该费率已包含资金清算、风控成本等综合运营支出,与传统支付通道的分段计费模式存在显著区别。
商家在接入白条支付时,需重点关注其手续费的触发条件。例如,当用户选择"分期付款"时,手续费可能拆分为多个周期单独计费,而普通单笔交易则采用一次性费率计算。这种设计既符合金融产品的风险定价逻辑,也反映了支付宝对信用支付场景的精细化运营策略。部分行业商户通过接入白条分账系统,可将手续费成本分摊至多个交易环节,这种动态费率模型在电商、服务类商户中尤为常见。
手续费对商家的实际影响呈现复杂性。一方面,白条的低费率特性使其在竞争激烈的支付市场中具备优势,尤其在高频小额交易场景中,其成本优势远超传统支付方式。另一方面,部分商户反映在特定促销活动期间,支付宝会临时调整手续费率以平衡平台资金成本,这种动态调整机制虽符合商业逻辑,但可能对商户现金流产生短期冲击。这种费率弹性设计本质上是平台在风险控制与市场拓展间的平衡策略。
用户端的支付体验与手续费机制存在隐性关联。当商家接入白条支付时,其手续费成本往往通过价格机制传导至消费者。例如,部分商户会将手续费纳入商品定价模型,或通过优惠券形式对冲成本压力。这种定价策略在餐饮、零售等高频消费领域尤为普遍。值得注意的是,支付宝近年来推出的"白条免息"活动,实质上是通过降低用户端的财务成本,间接消化商家手续费支出,形成平台、商家与用户的三方共赢格局。
手续费机制的演进折射出支付生态的深层变革。随着白条业务向消费金融领域延伸,其手续费结构正从单纯的交易成本核算,转向包含用户信用评估、风险定价等多维度的综合模型。这种转变不仅影响商家的运营策略,更重塑了整个支付生态的价值分配逻辑。未来,随着AI风控和大数据定价技术的深化应用,白条手续费的精细化管理或将催生更多创新性的成本分摊模式,这需要商家在技术适配与商业策略间找到更优平衡点。
相关文章
2000元拿去花能套利吗
针对“拿去花2000能不能套”这一问题,首先要明确的是,“套利”的概念在金融和投资领域中较为常见。通常情况下,套利是指利用市场上存在的价格差异进行交易以获得无风险利润的行为。但是,在日常消费贷款或信用...
分期乐购物额度:提现的利与弊
分期乐的购物额度提现,实质上是一种将潜在消费能力转化为流动资金的策略,它不仅仅是简单的资金转移,更反映出用户对自身财务状况的认知以及平台风险管理之间的微妙平衡。平台允许用户在一定额度内申请提现,这并非...
花呗套现可行吗?风险大在哪?
近年来,随着互联网金融的发展,“用花呗套付款取现金”的现象逐渐引起了广泛关注。这种操作模式主要是通过借用信用卡还款或分期功能来获取实际资金使用的机会,表面上看似乎是一种便捷的借贷方式,但实际上存在诸多...
分期乐1000额度如何安全获取
为了更好地理解分期乐1000购物额度的获取方式,我们首先需要了解分期乐的基本情况。分期乐是一款专注于校园消费信贷服务的应用程序,主要面向大学生和年轻消费者提供短期、小额的借款产品,并允许用户将借款用于...
如何安全取消分付套现秒回功能?
秒回功能并非银行或支付平台主动提供的服务,而是持卡人利用特定规则漏洞或第三方工具绕过风控机制的一种操作手段。所谓"分付套现秒回",本质上是持卡人通过将信用额度(或未出账单的消费额度)以虚假交易的方式快...
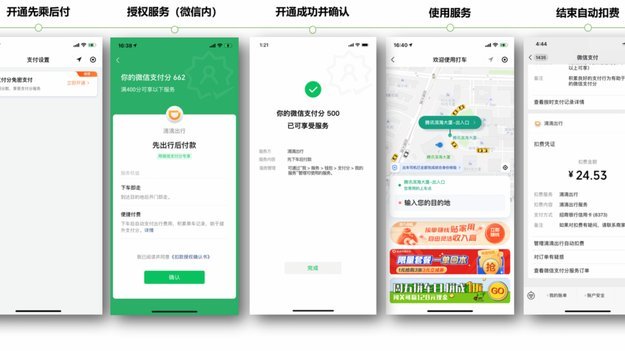
微信分付取现助力商家提升转化
微信支付分付取现功能作为微信支付体系中的重要组成部分,近年来在助力商家收入转化方面发挥了关键作用。本文将从多维度深入解析这一功能,为商家提供实用的操作指导。 首先,微信支付分付取现主要应用于小程序...