分期乐额度有却无法提现怎么办
在消费金融行业快速发展的今天,分期乐等平台以其便捷的分期服务吸引了大量用户。然而,一些用户在使用过程中可能会遇到明明有额度却无法成功提现的问题,这背后反映的是整个行业面临的信任危机与风险控制困境。
从用户角度来看,这种现象可能源于以下几个方面:首先,平台对用户的信用评估体系存在缺陷,导致即使给予额度也难以确保资金安全;其次,用户自身的财务状况不稳定或信用记录存在问题,也会触发平台的风控机制。这些问题使得即便有可用额度,实际提现时也可能遭到拒绝。
从平台的角度来看,这种现象反映了整个行业面临的信任危机。近年来,部分分期平台出现的逾期率上升、借款人失联等问题,严重影响了行业的健康发展。平台为了降低风险不得不提高准入门槛,这直接导致许多用户即使显示有额度也无法顺利提现。同时,监管政策的变化和市场竞争加剧也迫使平台更加谨慎地控制风险。
面对这一困境,用户需要采取积极措施来提升自身信用状况:及时更新个人信息、保持良好的还款记录、减少多头借贷行为等。而平台方面,则需要在风控模型上进行优化,采用更精准的评估手段,在保障资金安全的同时提高用户体验。行业层面也需要建立更加完善的征信体系和风险分担机制。
这一现象折射出消费金融行业的深层矛盾:如何在满足用户需求与控制风险之间找到平衡点。未来的发展方向可能包括技术创新、产品创新以及服务模式的优化。只有解决好这些基础性问题,分期平台才能实现可持续发展,真正为消费者提供有价值的服务。
相关文章
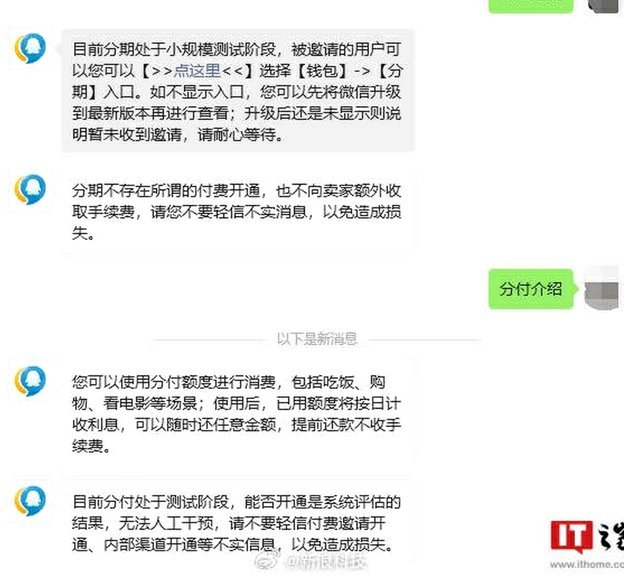
微信分期怎么玩儿?
微信分期功能的开通逻辑与信用评估体系紧密关联,用户需先完成实名认证并绑定有效银行卡。平台通过大数据模型分析用户消费行为、还款历史及社交数据,综合判定分期额度。值得注意的是,微信生态内的消费场景(如小程...

酒店套房:“拿去花”的价值密码
解决“拿去花”能否匹配到附近酒店套房的根本问题,绝不是一个简单的地理坐标查询,而是一套复杂的跨维度资源匹配模型。这需要深度拆解“拿去花”所代表的价值属性,判断它在支付能力、需求紧急度,乃至潜在的关联服...
京东白条:急需时如何快速使用
面对紧急需求,很多用户会选择使用京东白条进行快速消费。然而,“急急急”这个词背后的焦虑和紧迫感也让人倍感压力。要真正理解“白条怎么能刷出来急急急”,我们需要从几个方面来探讨。 首先,使用京东白条的前...
白条出库秒商家如何盈利?
白条出库秒商家的盈利逻辑建立在信用杠杆与资金流拆解的双重机制上。核心在于通过京东白条的账期优势,将商品采购与资金周转周期错配。商家以白条支付方式完成订单结算,实际资金到账时间较传统支付方式延后7-15...
便荔卡包提现安全指南
便荔卡包的提现安全问题,并非简单的“是”或“否”可以概括。它涉及的风险点在于平台自身的运营模式、资金流向控制、以及用户个人安全意识的综合作用。核心问题不在于提现机制本身,而是便荔卡包作为一种非银行金融...
京东白条提现方式全解析
京东白条本质上是一种消费信贷产品,其提现使用并非直接像银行卡那样便捷,而是需要理解其背后的运作逻辑和限制条件。很多人误以为白条提现简单,实际上,正规渠道下,白条的提现方式较为有限,主要集中在关联的京东...