鹿优选先享卡套取全流程揭秘
先享卡的套取流程本质是用户通过非正常途径获取平台优惠权益,其核心逻辑在于利用规则漏洞或信息不对称实现利益转移。首先需明确,此类行为通常涉及虚假交易、身份冒用或数据篡改,例如通过伪造订单信息骗取优惠券,或利用第三方工具批量生成无效账户套取权益。平台风控系统若存在算法盲区,便可能被此类操作钻空子,导致资源错配与资金损耗。值得注意的是,套取流程往往形成闭环:从信息收集、账户创建到优惠领取,每个环节均需规避平台监控,这对操作者的技术门槛和隐蔽性要求极高。
技术实现层面,套取行为依赖对平台接口的逆向解析与规则漏洞的精准定位。例如,部分用户通过抓包工具截取API请求参数,逆向推导出优惠券生成规则,再利用自动化脚本批量创建符合领取条件的虚拟账户。此类操作不仅涉及网络爬虫技术,还需绕过平台设置的验证码、设备指纹等反爬机制。更隐蔽的手段包括利用第三方代理服务器隐藏真实IP,或通过境外服务器中转请求以规避地域限制。这些技术细节的叠加,使得套取行为在短期内难以被常规监测手段发现。
平台监管的失效往往源于风控策略与用户行为的动态博弈。当套取者采用分布式节点发起请求时,常规的IP封禁措施难以奏效;而若平台过度依赖黑名单机制,又可能误伤正常用户。更关键的是,部分套取行为会通过模拟真实用户行为模式(如浏览时长、点击热图等)降低被识别概率,这种AI驱动的拟真技术显著提升了操作的隐蔽性。平台若缺乏实时行为分析系统,便难以在早期阶段拦截异常流量。
从合规视角审视,套取流程的每个环节均存在法律与伦理风险。伪造身份信息可能触犯《网络安全法》,而批量创建虚假账户则涉嫌违反《电子商务法》关于用户实名制的规定。平台若未及时修复漏洞,可能面临用户数据泄露的法律责任。值得注意的是,部分套取者通过将非法获取的优惠券转售牟利,已形成黑色产业链,这不仅破坏平台运营秩序,更可能滋生诈骗等次生风险。此类行为的长期存在,将严重侵蚀用户对平台的信任度。
应对策略需从技术防御与规则重构双线推进。平台应引入动态风控模型,基于用户行为轨迹、设备特征等多维数据实时评估风险等级;同时,可设置优惠券领取的冷却周期与使用限制,提高套取成本。在规则设计层面,需强化对异常交易模式的识别阈值,例如设置单账户单日领取上限、限制优惠券使用场景等。此外,建立用户行为白名单机制,对长期合规用户开放专属权益,形成正向激励。这些措施的综合运用,才能有效遏制套取行为的蔓延。
相关文章
鹿优选商家:流量为王的变现秘诀
“鹿优选商家”的变现模式,实质上构建了一个高度依赖平台流量和运营能力的生态系统。它与传统电商模式存在本质区别,其核心并非单纯的商品交易,而是通过对商家SKU、活动、营销策略的精准推送,将商家带入到“鹿...
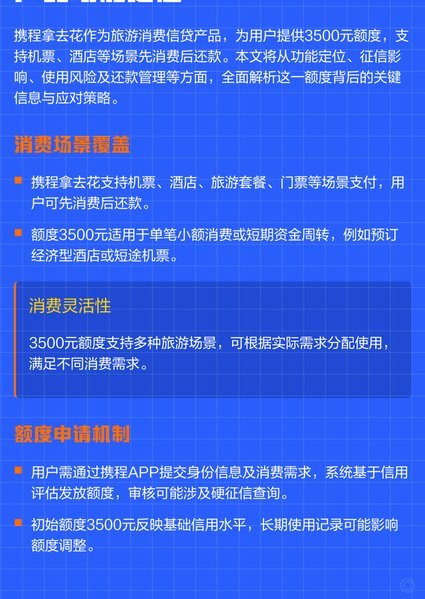
携程拿去花哪个银行放款的
“携程拿去花哪个银行放款”这一现象,不仅仅是某家企业融资渠道的选择,它更折射了中国企业金融生态的深刻变革与商业模式的演变。过去,传统银行的信贷业务流程繁琐,审批周期长,对企业资质的要求苛刻,尤其对于快...
美团月付如何实现价值变现
美团月付,作为一种灵活的消费方式,在特定场景下能为用户带来显著的折扣和优惠,但随之而来的“如何换取现金”问题,一直备受关注。 简单理解,美团月付本质上是商家为了吸引用户,提供一段时间内消费折扣的优惠券...
羊小咩额度:高效使用攻略
羊小咩的额度本质是资源调配工具,其价值取决于用户对资金流动的掌控力。消费场景的多样性决定了额度的使用逻辑,比如日常购物、投资理财或应急储备,不同用途的优先级需要动态调整。若将额度用于高频次小额消费,可...
美团月付能套现吗?风险和后果详解
美团月付的支付模式本质上是基于消费场景的信用授权服务,其核心逻辑在于通过用户行为数据构建风险评估模型。平台在技术架构中嵌入了多重风控机制,包括订单真实性验证、用户行为轨迹分析和资金流向监控,这些设计直...
花呗借给他人有风险吗?
当谈论“花呗给别人套现”这一话题时,首先要明确的是,这涉及到了多个方面的法律和伦理问题。首先从花呗本身来说,它是由蚂蚁集团推出的一种消费信贷产品,用户通过预支自己的信用额度来购物或支付账单,但必须在规...