如何提升分期乐额度
分期乐额度并非一个简单的开关式功能,其本质是一个基于用户综合信用画像的动态风控模型评估结果。理解如何“开通”它,核心在于认知这个机制背后的信贷生命周期管理逻辑。平台方购买的不是您的“需求”,而是您稳定、可靠的“支付行为”和“偿债潜力”。因此,单纯等待系统推送往往不够,必须主动建立一套高质量的金融行为记录,让您的用户画像在风控模型眼中具备极高的可信度和稳定性。这要求用户不能只关注当前的额度数字,更要关注每一次小额支付背后的规律性和一致性,构建出难以被模型质疑的财务轨迹,才能达到系统认定您具备更高信贷风险承受能力的临界点。
建立强大的信用基础,是提升分期乐额度的基础硬实力。风控模型评估的维度远超收据和银行流水。它更深入到用户的设备指纹、历史消费类别分布、账户的活跃度周期以及与其他服务的关联深度。优质的信用信号包括:长周期内稳定的支付习惯;在分期还款节点前展现出的规划性;以及在不同消费场景下均能按时、足额完成还款,且未出现逾期警告。核心思路是让系统看到您不是一个偶尔使用信贷功能的尝鲜者,而是一个深度整合了该金融工具,并且完美履行了所有财务义务的成熟用户。只有行为本身达到了“高信赖度”的标准,系统才会主动抬升您可获取的额度天花板。
在实际操作层面,用户需要进行一套系统性的行为优化迭代。这不仅仅是支付某一笔大额费用,而是一种结构化的“信用攒点”行为。首先要规避高频次、低金额、缺乏目的性的小额试用性贷款,这类行为容易让风控系统误判为“资金周转压力大”或“缺乏消费规划”。相反,应该利用分期功能完成具有明确生活消费性质的大额购买,如电器、教育、旅行等。同时,管理好您的信贷调用频率至关重要,短期内频繁启用、又短期内又进行停用,反而会制造不确定性。保持一种适度的、有计划的使用节奏,让您的信用曲线呈现出平稳上升的趋势。
我们必须跳脱出“等待系统通知”的被动心态,将开额度视为一次主动的金融能力升级项目。这意味着用户需要在多维度进行数据沉淀。如果当前平台未能给出满意的额度,不代表信用记录本身存在致命缺陷。优秀的自检流程包括审视自己是否有其他领域的优质信贷表现(如其他平台或银行体系下的优秀还款记录)。其次,利用现有功能完成高价值的生态任务,例如完成与大额商品购买相关的多步验证,或参与需要综合信用背书的活动。这些行为都是在向平台方提供额外的、具有正向价值的佐证材料,帮助您突破仅依赖基础流水数据的限制。
最终,理解“分期乐额度”机制,本质上是一场持续的、数据驱动的心理博弈。它考验的不是用户支付能力的强弱,而是用户自我管理和构建金融习惯的成熟度。对于任何想了解如何提升额度的用户而言,最佳的路径永远是深度优化现金流管理,确保支付的每一步都是可追溯、可验证且可持续的。任何试图通过不当手段或极短周期内制造大量信贷记录的方式,都会触发系统的风险警报机制,反而会导致临时的信贷降权。因此,耐心,以及对自身消费行为的极致自律,才是打开额度最高效、最稳固的“密钥”。
相关文章
京东临时额度加油包如何提现步骤指南
近日,越来越多的车主朋友选择通过京东购物平台来获取临时额度加油包,以享受更灵活便捷的加油服务。然而,对于如何正确使用并提现这部分临时额度,很多用户可能还存在一定的疑惑。本文将深入解析“京东临时额度加油...
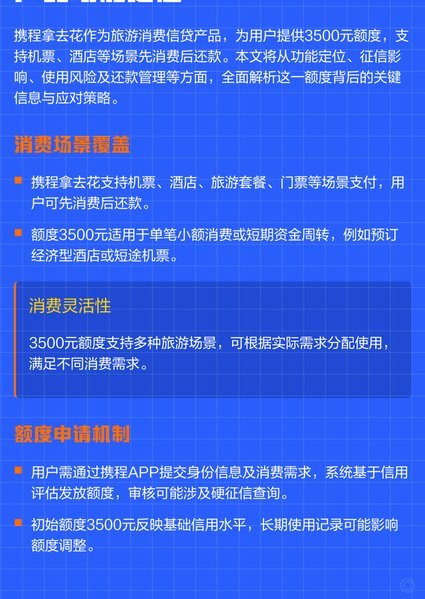
携程拿去花哪个银行放款的
“携程拿去花哪个银行放款”这一现象,不仅仅是某家企业融资渠道的选择,它更折射了中国企业金融生态的深刻变革与商业模式的演变。过去,传统银行的信贷业务流程繁琐,审批周期长,对企业资质的要求苛刻,尤其对于快...
花呗秒到究竟是怎么一回事?
花呗秒到,对于广大的淘宝用户来说可能是一个耳熟能详的功能,它实质上是阿里巴巴集团旗下的蚂蚁金服为用户提供的一种快捷支付方式。通过这一功能,使用花呗进行的交易款项可以被快速转入支付宝账户或提现至银行卡中...
携程花支付:精算支付攻略
支付流程的真正核心,远非简单的点击跳转。当用户基于携程平台的特定优惠机制进行酒店支付,本质上是在经历一个多维度的价格减免计算过程。专业视角应聚焦于这个“支付闭环”是如何构建的。系统并未将“拿去花”视为...
花呗二维码提现手续费详解
近年来,随着移动支付的普及,支付宝旗下的花呗二维码收款功能逐渐成为商家日常运营不可或缺的一部分。然而,对于不少商家而言,了解具体提现规则和手续费情况显得尤为重要。 首先,花呗二维码收款并非直接提现至...
微信分付如何合法提现?
微信分付是一种消费信贷产品,用户可以先消费后分期付款。关于如何将“套取”现金使用这一问题,首先需要明确的是,任何形式未经许可的金融操作都是不被推荐的,并且可能违反相关法律法规或平台规则。因此,在讨论这...