分期乐新用户如何提额
分期付款额度的提升,本质上是金融机构基于用户风险画像和消费稳定性的模型迭代。对于乐新分期优质用户而言,单纯提高交易频率难以奏效;更核心的策略在于构建全维度的“信用体量”。这要求用户不能将所有的价值都局限于完成单笔大额分期购买,而是必须系统性地利用乐新生态内其他低风险、高频次的服务场景。比如,定期使用其生活缴费、会员积分兑换或参与平台方组织的高门槛活动。这些行为构筑了一个稳定的“基础信用流”,它向金融机构传递的信号是:用户消费习惯高度粘性,抗风险能力强,极大地降低了贷后管理成本,从而为提额提供了稳固的第一层数据支持。
要实现从积累到质变式的额度提升,下一步需要将重心转移至“行为模式优化”,构建可量化的信用杠杆。这涉及对分期产品生命周期的精准掌握:用户应具备跨品类、跨时段的稳定回款能力。例如,若近期的大额分期还款周期过于集中,模型可能会暂时降级预警;最佳做法是分散高负债的体现,让每一笔款项在不同时间轴上以持续、均匀的方式释放压力。同时,主动关注乐新平台提供的专属“信用提升通道”或合作银行推出的优化产品组合包。这类渠道往往不会公开发布提额标准,而是通过特定的权益绑定和结构性审核流程进行评估,其核心在于证明用户符合“稳定高净值客群”的隐形身份判定。
从更深层次的专业视角剖析,单纯依靠交易数据的堆积只会让模型认为用户消费能力足够,但不会代表用户的财务管理成熟度。因此,“分期乐新用户提额”真正的制约点在于信用结构的健康化和可预测性。这需要用户主动构建“负债-资产对冲叙事”。例如,在执行大额分期购买时,同时能在平台内展现出高价值的储值行为(如缴纳虚拟保证金或参与存款类产品),这极大地增强了金融机构对于用户财务安全性的信心。这种自上而下的信用结构优化,让原始的消费需求转化为更具说服力的“长期合作意愿”,这是突破额度天花板最硬核的数据支撑点。
最终达到高额度的稳定区间后,用户的目标不应止步于单纯使用便利性,而是要将其视为一种资产管理工具进行最大化利用。提额成功的核心意义在于获取更优质的资金定价权和更灵活的产品选择权。此时,用户需要将精力投入到对“分期利率结构”的深度解析上,不再盲目追求最高限额,而应关注每一笔大额款项下的实际总成本。通过持续地与平台方的专业客服进行沟通,不是为了要求提额,而是为了主动了解其当前的信用评估模型(或至少是流程节点),询问达到某一阶梯式额度所需的具体“优化路径”。这种带着方案和敬畏心的咨询,比任何交易行为都更有助于建立高级别的合作信任感。
相关文章
携程拿去花注销步骤详解
注销携程上的拿去花服务,意味着用户 首先,要确认账户内是否还有未结清的借款或欠款。如果有任何贷款余额未还清,则需要在注销前全部还清,否则可能会留下不良信用记录影响后续的金融服务使用。可以通过登录携...
羊小咩还款指南 高效完成借款 repayment
当你听到“羊小咩”的名字时,或许会联想到一款借款产品。对于很多急需资金周转的用户来说,“羊小咩”无疑是一条快速通道。但还款问题却常常困扰着许多人。本文将深入探讨如何有效管理和完成在“羊小咩”平台上的贷...
花呗付款如何安全套现
花呗付款作为一种常见的线上支付方式,为许多消费者提供了极大的便利。然而,在一些特定情境下,部分用户可能会产生通过花呗套现以获取现金的需求。这种行为背后的原因多种多样,包括短期内需要资金周转或是 在探...
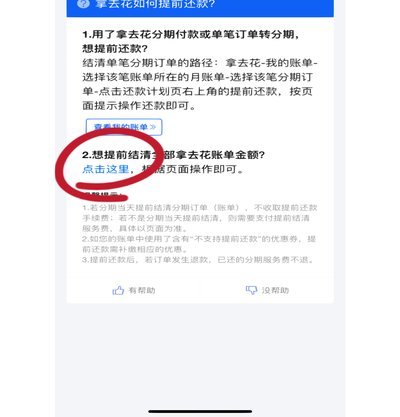
拿去花提现攻略:分享也能赚现金?
“去哪儿拿去花可以提现吗”这个问题,与其简单地询问一个“是或否”的答案,不如深入剖析其背后的金融逻辑和平台运营模式。去哪儿拿去花作为一种基于社交电商的消费模式,其核心在于用户通过分享和邀请获得佣金,而...
网贷平台:信用革命与风险暗涌
网贷借贷平台的崛起重构了传统金融生态,其核心逻辑在于通过数据挖掘与算法模型实现信用评估的去中介化。平台通过整合用户行为数据、社交关系链与消费记录,构建动态信用画像,这种模式突破了传统金融机构对抵押物的...
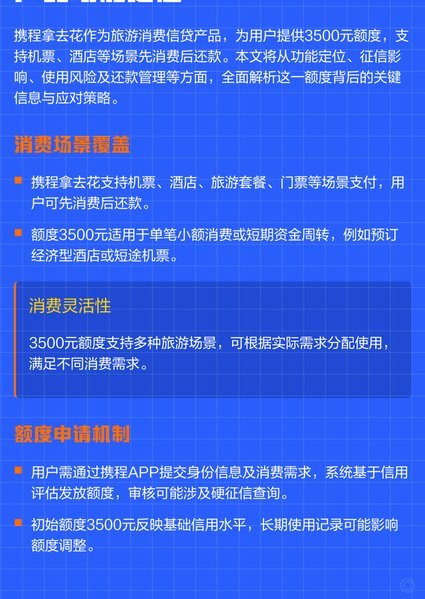
携程拿去花哪个银行放款的
“携程拿去花哪个银行放款”这一现象,不仅仅是某家企业融资渠道的选择,它更折射了中国企业金融生态的深刻变革与商业模式的演变。过去,传统银行的信贷业务流程繁琐,审批周期长,对企业资质的要求苛刻,尤其对于快...