帮别人套现用花呗,风险有多大?
花呗作为蚂蚁集团推出的信用支付工具,其核心逻辑建立在用户信用评估体系之上。当用户协助他人使用花呗时,实质上是在参与信用资源的跨主体流转。这种行为可能引发多重风险,其中最直接的法律风险源于《民法典》第1032条对个人信息保护的规定。帮助他人套现行为可能构成对用户隐私权的侵犯,尤其当涉及伪造交易场景或篡改消费记录时,可能触及《刑法》第285条关于非法获取计算机信息系统数据的罪名。平台方通过风控模型实时监控交易轨迹,任何偏离正常消费模式的行为都可能触发预警机制。
信用体系的连通性使协助套现行为产生级联效应。花呗的征信数据已接入央行征信系统,个人信用记录一旦被关联到异常交易,将直接影响贷款审批、信用卡额度等金融活动。更隐蔽的风险在于,被协助方可能因过度消费导致信用评级下降,进而波及协助者的信用画像。这种风险在共享经济模式下尤为突出,当多个用户共同参与套现行为时,可能形成信用风险的群体传染效应,最终导致整个信用生态系统的稳定性受损。
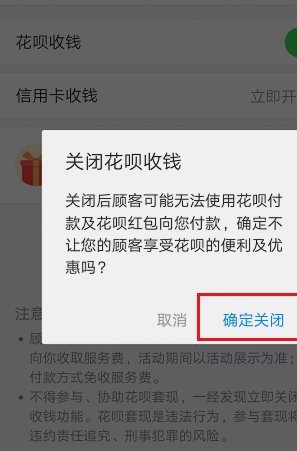
平台风控系统的动态演进正在重塑风险边界。蚂蚁集团通过机器学习算法持续优化交易识别模型,能够捕捉到包括IP地址异常、设备指纹偏差、交易时间分布等200多个风险特征。当协助套现行为突破阈值时,系统不仅会冻结账户,还可能将相关用户纳入灰名单,影响未来金融服务的可获得性。这种技术手段的升级,使得风险防控从被动应对转向主动预防,形成闭环管理机制。
用户行为背后的动机往往折射出消费社会的深层矛盾。部分用户选择协助套现,本质是试图通过信用杠杆获取超额消费能力,这种行为模式与消费主义逻辑形成共振。但当套现行为规模化后,可能诱发系统性风险,例如过度透支导致的还款危机,或虚假交易引发的金融欺诈。这种个体行为与系统风险的耦合关系,正在促使监管机构重新审视信用工具的使用边界。
监管框架的持续完善正在重构风险治理范式。央行近年来出台的《关于规范整顿"现金贷"市场的通知》等政策,已将信用工具的使用场景纳入严格监管。未来监管趋势将更侧重于穿透式监管,通过数据共享和联合惩戒机制,将协助套现行为纳入社会信用体系。这种监管升级不仅强化了风险防控能力,也倒逼用户重新审视信用工具的使用伦理。
相关文章
京东白条提现套现方法解析
京东白条作为一种创新的金融服务,自推出以来就受到了众多消费者的欢迎。它不仅简化了购物过程,还为用户提供了灵活的资金周转方案。然而,对于一些消费者来说,如何高效利用京东白条的功能成为一个重要的课题。其中...
羊小咩卡额度提亮攻略
羊小咩便荔卡额度提升的核心逻辑在于构建稳定的信用资产与消费行为闭环。银行风控系统通过分析持卡人还款记录、负债率、消费频次等维度,建立动态信用评分模型。建议优先优化账单分期比例,将月均分期金额控制在总消...
微信分付套现:技术难防
微信分付作为腾讯推出的信用支付产品,其核心逻辑建立在用户信用评估体系之上。平台通过大数据分析用户的消费行为、还款记录、社交关系等维度,构建动态信用评分模型。这种机制本质上是将金融信用转化为支付能力,而...
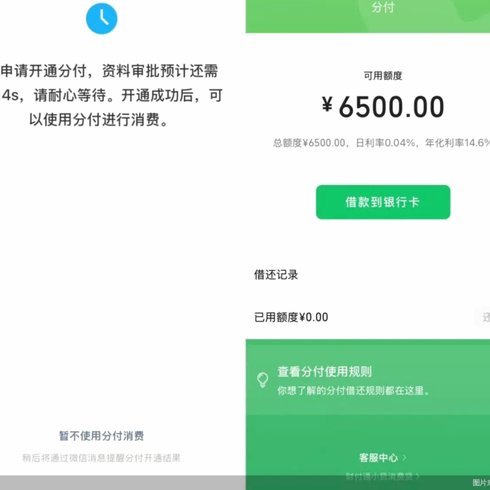
微信分付如何套取现金?
微信分付作为腾讯金融生态的重要组成部分,其核心逻辑建立在信用评估与场景化支付基础上。平台通过用户消费数据、社交关系链等维度构建信用模型,本质上是将信用额度转化为消费支付能力。这种设计初衷在于优化支付体...
分期乐1000额度如何安全获取
为了更好地理解分期乐1000购物额度的获取方式,我们首先需要了解分期乐的基本情况。分期乐是一款专注于校园消费信贷服务的应用程序,主要面向大学生和年轻消费者提供短期、小额的借款产品,并允许用户将借款用于...
羊小咩消费额度能刷出来吗?揭秘真相
羊小咩的消费额度本质上是平台基于用户信用画像动态分配的金融资源,其核心逻辑依赖于算法对消费行为的持续观测与评估。平台通过多维数据模型分析用户的还款能力、消费场景稳定性、负债结构等关键指标,形成动态信用...