白条高额度为何鲜有人提现
在数字金融生态中,白条这类信用支付工具的普及度远超预期,其授信额度往往高达数万元,却鲜少用户选择提现操作。这并非简单的用户习惯差异,而是信用机制与消费心理的深度耦合。白条的核心价值在于即时消费便利性,用户更倾向于将信用额度转化为日常消费场景,而非现金提取。平台通过高额度刺激高频交易,同时借助严格的风控模型抑制提现需求,形成高效的闭环。这种现象揭示了现代信用体系的内在逻辑:当资金流动被精准锚定在消费端时,取现行为便失去了存在基础,用户自然选择在数字空间内完成闭环操作。
从用户心理层面看,频繁取现行为往往伴随较高的资金安全焦虑。白条用户多为年轻群体,其消费场景高度依赖即时满足,而非长期资金储备。当额度充足时,用户更习惯于“先消费后还款”的循环模式,取现操作因涉及银行卡关联、风控审核等冗余环节而显得低效。用户潜意识中已将白条视为“数字信贷”而非“现金账户”,这种认知偏差直接压缩了取现频率。平台设计的轻量化消费体验进一步强化了这一路径——用户无需主动触发提现流程,系统便通过消费行为自动优化信用等级,使取现成为可选项而非必要动作。
支付宝的白条系统通过动态额度模型,将用户信用评分与消费行为实时联动。高额度的发放基于长期稳定消费记录,而非短期资金缺口。取现功能在设计上被刻意弱化,因为平台更关注交易活跃度而非现金沉淀。当用户高频使用白条时,系统自动提升信用等级,进一步降低提现必要性。这种机制本质是平台对信用风险的主动管理:通过消费场景绑定,将用户行为引导至低风险循环中,避免提现带来的资金沉淀问题。取现的稀缺性由此成为平台维持健康现金流的关键策略。
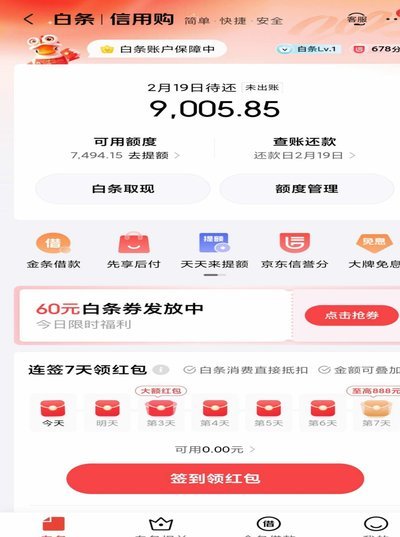
白条高额度低取现的模式,正悄然重塑消费信贷生态。传统银行的现金提取模式在数字时代效率低下,而白条的信用支付体系通过高额度覆盖用户即时需求。用户无需担心额度不足的窘境,却也规避了取现时的手续费和安全风险。这种设计不仅提升用户黏性,还为平台创造更健康的现金流结构——消费端活跃度高,但提现端几乎为零。市场数据显示,此类产品正从单纯支付工具升级为信用生态核心节点,其影响力已延伸至用户行为习惯的深层重构。
然而,这种模式也隐含潜在挑战。当用户过度依赖白条进行大额消费时,额度高但取现少的机制可能加剧短期信用风险。若监管政策收紧或用户行为突变,平台需快速调整风控策略。未来,随着AI技术深化,白条或能进一步个性化额度管理,但取现行为的稀缺性将长期存在,因为它本质上是数字信用体系对物理现金的自然替代。这种平衡既体现了平台的前瞻性,也预示了信用生态演进的深层逻辑。
相关文章
羊小咩便荔卡套现有风险吗?
“羊小咩便荔卡套现”这个现象在短期内迅速蔓延,引发了广泛的讨论与质疑。它不仅仅是金融产品的营销手段,更反映了当下投资者对快速获利的强烈渴望以及对风险管理薄弱的现状。从专业角度来看,这种模式的核心问题在...
羊小咩享花卡:玩转惊喜礼遇
羊小咩享花卡是一种独特的订阅服务产品,它结合了传统礼品与现代分享经济的创新模式。首先,用户通过购买羊小咩享花卡,能够定期收到精心挑选的鲜花或其他精美礼物,这不仅满足了日常的情感需求,也为忙碌的生活带来...
构建白条获取的价值链
实现“白条”的获取,其本质早已脱离了简单的体力劳动或一次性运气,它是一套基于信息差、信用构建与风险测算的系统化流程。任何试图诉诸于单一手段的思维,都如同徒劳的猜测。真正的切入点,并非是去“套”取某一笔...
轻松搞定分期乐账号注销:步骤与注意事项
注销分期乐账号的过程其实相对简单,但涉及的具体步骤和注意事项值得详细说明。首先,用户需要登录分期乐的官方网站或官方APP,进入个人账户页面。在账户设置中找到“注销账户”或“退订服务”选项,点击进入注销...
“拿去花”套现风险:你能赚几个点?
最近,关于“拿去花套现5000几个点”的话题在网络上引起了热议。所谓“套现”,通常指的是将信用卡额度中的现金提取出来使用的行为。对于“拿去花”这样的消费金融产品而言,“套现”则意味着用户通过特定方式获...
便荔卡包提现安全指南
便荔卡包的提现安全问题,并非简单的“是”或“否”可以概括。它涉及的风险点在于平台自身的运营模式、资金流向控制、以及用户个人安全意识的综合作用。核心问题不在于提现机制本身,而是便荔卡包作为一种非银行金融...