分期乐更新后额度受限,背后是风控模型的升级与调整
近期多位反馈更新分期乐最新版后出现无法使用消费额度的情况,这并非单纯的技术故障。从界面交互来看,功能入口依旧存在,但点击跳转或支付环节即刻受阻。这种体验割裂感往往暗示着底层逻辑的变更,而非前端展示的疏漏。用户直觉认为软件卡顿或是版本 Bug,实则背后往往是风控系统对账户状态的重评估结果启动。新版本可能触发了更严格的合规校验机制,导致部分历史可用额度被暂时冻结或降级处理,需要结合后台数据流进行溯源分析才能定位真实原因。
核心问题在于风控模型的迭代升级。旧版本可能沿用相对宽松的准入标准,而新版本上线伴随着大数据征信接口权限的更新或合规政策收紧。系统自动扫描账户活跃度、负债率及外部信用记录时,若发现风险指标波动,便会触发熔断机制。这解释了为何同样用户群体中只有部分人遭遇此状况。技术层面的 App 升级只是表象,实质是资金方对资产质量把控力度的提升,导致原本灰度测试中的额度被正式冻结以规避潜在坏账风险,属于动态调整的常态而非异常事故。
宏观环境下消费金融行业的整顿力度持续深化,平台不得不调整运营策略以适应监管要求。过去粗放式的增长模式已难以为继,流量红利见顶迫使机构转向存量用户的精细化运营与风险筛选。版本更新中的额度异常往往是对特定客群的主动收紧信号,意在降低整体放贷规模以确保合规经营。用户不应仅视为服务体验下降,而应理解这是行业从追求转化率向重视还款安全转移的体现,背后的资金成本结构与监管红线共同制约了额度的开放程度,反映了市场回归理性的必然趋势。
面对此类问题,盲目重装或频繁报错查询并非良策。建议优先通过官方渠道核实账户状态公告,确认是否存在征信授权到期等需人工处理的环节。若确属风控降额导致,短期内硬推额度反而可能影响信用评分稳定性。理性看待消费信贷工具的定位变化很重要,当金融服务变得谨慎时,个人财务规划更应侧重降低杠杆依赖。与其纠结于特定版本的修复进度,不如重新审视自身的还款能力与资金使用必要性,将注意力转移到建立健康的现金流管理上更为实际有效。
相关文章
花呗提现难,别闹!
花呗作为支付宝推出的信用支付工具,其核心功能始终围绕消费场景展开。平台通过大数据风控模型评估用户信用额度时,本质是为消费行为提供临时资金支持而非现金提取服务。这种设计逻辑源于金融监管对消费贷与现金贷的...
得物月付套现如何联系卖家
得物月付套现,最初的逻辑并非单纯的“借钱转手”,而是一种高度精细化的供应链金融变种。理解其运作机制,关键在于拆解“月付”的本质。得物作为站内流量的聚合者,其月付服务实质上是利用其强大的售后数据,将买家...
美团月付如何实现价值变现
美团月付,作为一种灵活的消费方式,在特定场景下能为用户带来显著的折扣和优惠,但随之而来的“如何换取现金”问题,一直备受关注。 简单理解,美团月付本质上是商家为了吸引用户,提供一段时间内消费折扣的优惠券...
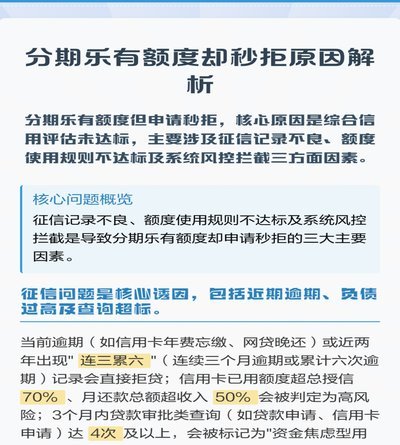
分期乐秒拒,真相到底藏在哪?深扒背后的风险模型!
分期乐的“秒拒”现象,对于依赖其分期付款服务的人来说,无疑是令人沮丧和困扰的。简单地归咎于“资质不够好”或“信用评级低”过于片面,实际情况远比这些因素复杂得多。秒拒背后的原因,往往集中在分期乐的风险控...
得物卖家如何赚钱?掌握内容运营与供应链变现全攻略
得物app的卖家盈利逻辑植根于其独特的社区化电商生态。平台通过用户生成内容(UGC)构建的潮流文化场域,使商品交易超越传统电商平台的单向买卖关系。卖家需深度参与社区运营,通过发布穿搭教程、测评视频等内...
得物为何收取余额提现手续费?
得物余额提现手续费,这个话题在“得物”社区里引发了广泛讨论,其复杂性远超单纯的“费用”概念。核心问题在于,得物作为站外交易平台,其盈利模式并非完全依赖于用户充值余额,而是包含店铺分成、运费分成、以及用...