羊小借款:创新风控,普惠金融新路径
金融科技的渗透正在重塑传统借贷生态,羊小借款作为新兴平台,其价值不仅体现在资金撮合功能上,更在于对用户信用画像的重构逻辑。通过整合非传统数据维度,如消费行为轨迹、社交网络活跃度等,该平台构建的动态信用评估模型,有效缓解了传统征信体系在长尾用户覆盖上的不足。这种数据驱动的风控策略,本质上是对金融包容性原则的实践,使更多被传统体系排除在外的群体获得信贷准入机会。
在产品设计层面,羊小借款展现出对用户心理预期的精准把控。其额度授信机制摒弃了单一收入证明依赖,转而采用"场景化额度池"概念,根据用户在电商、出行等高频场景中的行为数据,实时生成可贷额度。这种设计既降低了用户申请门槛,又通过行为数据的持续更新实现了风险敞口的动态管理,形成风险控制与用户体验之间的平衡支点。
平台的技术架构体现出对监管合规的深度理解。在数据安全领域,采用联邦学习框架进行模型训练,确保用户隐私数据在不出域前提下完成特征提取;在反欺诈层面,构建了涵盖设备指纹、行为生物特征的多维识别矩阵。这种技术路线既满足了金融监管对数据安全的硬性要求,又为业务扩展预留了弹性空间,形成合规与创新的共生关系。
羊小借款的商业模式正在引发行业对信贷服务本质的再思考。其通过将金融服务嵌入用户日常数字足迹,实现了从"被动授信"到"主动服务"的范式转换。这种转变不仅提升了资金使用效率,更推动了金融基础设施从中心化向分布式演进,为行业探索可持续的普惠金融路径提供了可复制的样本。
相关文章
微信提现六大避坑技巧
## 微信提现:六个精进技巧,规避风险,优化体验 提现是微信支付生态中至关重要的一环,看似简单,实则隐藏着不少易被忽视的细节。很多人都只关注提现金额和时间,却忽略了提现过程中的风险与效率。尤其是在...
海鸥花呗:从诞生到崛起的时光轨迹
海鸥花呗平台的出现时间线与金融科技生态的演变密不可分。从公开信息推断,该平台可能诞生于2020年中后期,正值国内消费金融市场竞争白热化阶段。此时互联网金融监管框架逐步完善,平台需在合规性与创新性间寻找...
分期乐套现背后的风险逻辑
当资金周转进入周期性过热期,市场对即时、高额流动性的渴求会形成一种极强的引力场。人们关注的焦点——“分期乐最新套现”的讨论本身,已经不是单纯的资金周转问题,而是指向了一种结构性的资金回流模型。核心机制...
拿去花提现攻略:分享也能赚现金?
“去哪儿拿去花可以提现吗”这个问题,与其简单地询问一个“是或否”的答案,不如深入剖析其背后的金融逻辑和平台运营模式。去哪儿拿去花作为一种基于社交电商的消费模式,其核心在于用户通过分享和邀请获得佣金,而...
2025羊小咩享花卡智能取现体验
2025年的羊小咩享花卡取现功能,是未来银行业务中的一项重要创新。随着科技的发展和消费者需求的多样化,“享受”不仅仅体现在消费行为上,更渗透到了支付和金融管理的过程中。羊小咩享花卡通过智能算法和大数据...
美团生活费套现:套路与防范
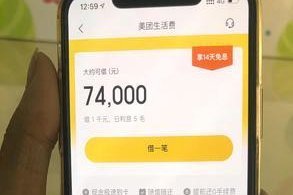
美团生活费的套现逻辑本质上是平台资金流与用户行为的博弈。平台通过生活费补贴吸引用户活跃度,但部分用户发现其账户存在未被完全消耗的余额,这种资金沉淀成为套现的潜在入口。从财务模型看,生活费的发放存在时间...