分期乐:秒拒次日通过的真相
分期乐秒拒第二天通过的现象,本质是平台风控系统在动态博弈中的策略性妥协。当用户首次申请时,系统基于实时数据进行风险评估,可能因征信报告未同步、收入流水未更新或信用评分模型阈值未达标而触发拒绝。但次日审核时,平台可能通过调取更完整的征信数据、补充用户行为轨迹(如社交账号活跃度、消费场景关联性)或调整评分权重,重新校准风险判断。这种动态调整既反映了风控模型的灵活性,也暴露了传统信贷评估在数据颗粒度和时效性上的局限性。
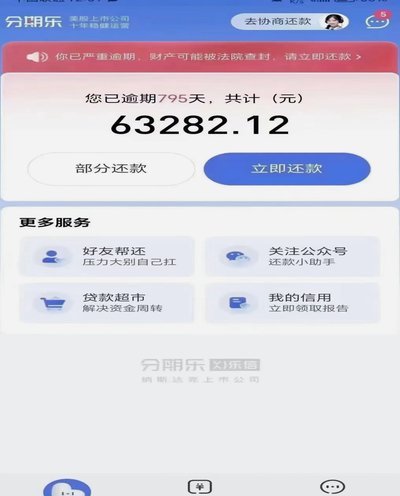
用户行为的微小变化往往成为关键变量。例如,次日提交的补充材料(如工作证明、资产证明)可能显著提升信用画像质量,或用户在首日申请后通过其他渠道(如信用卡还款、水电费缴纳)改善了信用记录。此外,平台可能在特定时段(如促销活动期间)放宽审核标准,或通过机器学习模型识别出用户存在"二次申请"的潜在价值,从而在风险可控范围内给予二次机会。这种策略性放水既符合商业逻辑,也暗含对用户生命周期价值的考量。
平台风控体系的底层逻辑正在经历结构性变革。传统依赖静态数据的评估模式,正被实时数据流和行为预测模型取代。当用户首次申请被拒后,系统可能通过埋点追踪其后续行为(如页面停留时长、操作路径),结合外部数据源(如运营商数据、电商消费记录)构建动态风险画像。这种多维数据融合不仅提升了审核精度,也创造了"秒拒-次日通过"的弹性空间,本质上是风控系统从被动防御转向主动干预的体现。
值得注意的是,这种现象背后存在复杂的利益平衡。平台需在风险控制与用户转化率之间寻找最优解,而用户则可能因信息不对称产生认知偏差。当系统在次日调整决策时,既可能是算法优化的结果,也可能是运营策略的主动干预。这种模糊性使得"秒拒-次日通过"成为一种隐性的博弈场域,既考验用户的耐心与策略,也折射出金融科技在风险定价与用户体验之间的持续角力。
相关文章
得物补贴提现能实现吗?
关于“得物2888补贴能提现吗”的问题,我们需要从多个角度进行考量,包括补贴政策的具体规定、得物平台的操作流程,以及可能存在的风险和用户反馈。 首先,得物平台通常会针对特定商品或活动提供补贴,这种补...
微信分付取现助力商家提升转化
微信支付分付取现功能作为微信支付体系中的重要组成部分,近年来在助力商家收入转化方面发挥了关键作用。本文将从多维度深入解析这一功能,为商家提供实用的操作指导。 首先,微信支付分付取现主要应用于小程序...
羊小咩便荔卡额度套现风险提示
羊小咩便荔卡作为一种消费金融产品,其核心功能在于为消费者提供便捷的购物分期服务。然而,在实际使用中,不少用户 首先,从合规性角度来看,羊小咩平台本身并不支持直接套现功能,任何试图绕过正规渠道进行的...
分期乐额度提升技巧
在互联网金融快速发展的今天,分期付款已经成为一种常见的消费方式。以支付宝的“分期乐”为例,这款产品为消费者提供了便捷的信用支付服务,但其额度管理却常常让人感到困惑:如何才能有效利用并提升自己的分期乐额...
微信分付商家取现收费全解析
微信分付取现商家,其收费模式远比简单的“手续费”复杂得多,这源于其核心价值在于构建了一个线上和线下交易之间的桥梁,同时又需要承担着资金托管、风险控制、以及用户体验等多重责任。目前,主流的商家收费方式主...
花呗转现平台套路揭秘
花呗转现,最初被塑造成便捷的“免息”消费工具,实则其背后衍生的“转现平台”机制,已经演变成一套复杂且需要警惕的商业模式。核心逻辑在于:平台与商家之间进行资金结算,商家通过花呗等支付工具,将消费金额先转...